SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
DASK ve Konut Sigortası
DASK Bahçe Duvarını ve İstinat Duvarını Karşılar mı? Deprem Hasarında Teminat Ayrımı
Depremde bahçe duvarı veya istinat duvarı yıkılırsa DASK ödeme yapar mı? Zorunlu deprem sigortasının bina teminatı ile konut sigortasındaki ek korumaları karşılaştırın.
3 dk okuma
Kısa cevap: Zorunlu Deprem Sigortası (DASK), kural olarak sigortalanan binadaki depreme bağlı maddi zararları güvence altına alır. Ancak bahçe duvarı ve istinat duvarı DASK kapsamında değildir. Bu yapıların zararları için ayrı bir konut veya ortak alan sigortasında ilgili ek teminatın bulunup bulunmadığı incelenmelidir. Her konut poliçesi bahçe duvarını otomatik olarak karşılamaz.
DASK hangi yapı bölümlerini kapsar?
DASK, deprem ve deprem sonucu ortaya çıkan yangın, infilak, tsunami ve yer kaymasının sigortalı binada doğrudan yol açtığı maddi zararları, poliçe limiti ve koşulları dahilinde karşılamaya yöneliktir. Temel, ana duvar, bağımsız bölümleri ayıran ortak duvar, bahçe duvarı olmayan taşıyıcı unsurlar, tavan, taban ve çatı gibi bina bölümleri ile bina bünyesindeki merdiven ve asansör gibi unsurlar poliçe kapsamı açısından ayrı değerlendirilir.
Bahçe duvarını binanın dış cephesiyle; toprak basıncını taşıyan istinat duvarını ise konutun temel sistemiyle karıştırmamak gerekir. Somut hasarda, yapı niteliği ve uzman incelemesi önemlidir. DASK’ta apartmanın ortak alanları ve çatı hasarı rehberimize de bakabilirsiniz.
Bahçe duvarı neden zorunlu deprem sigortası dışında?
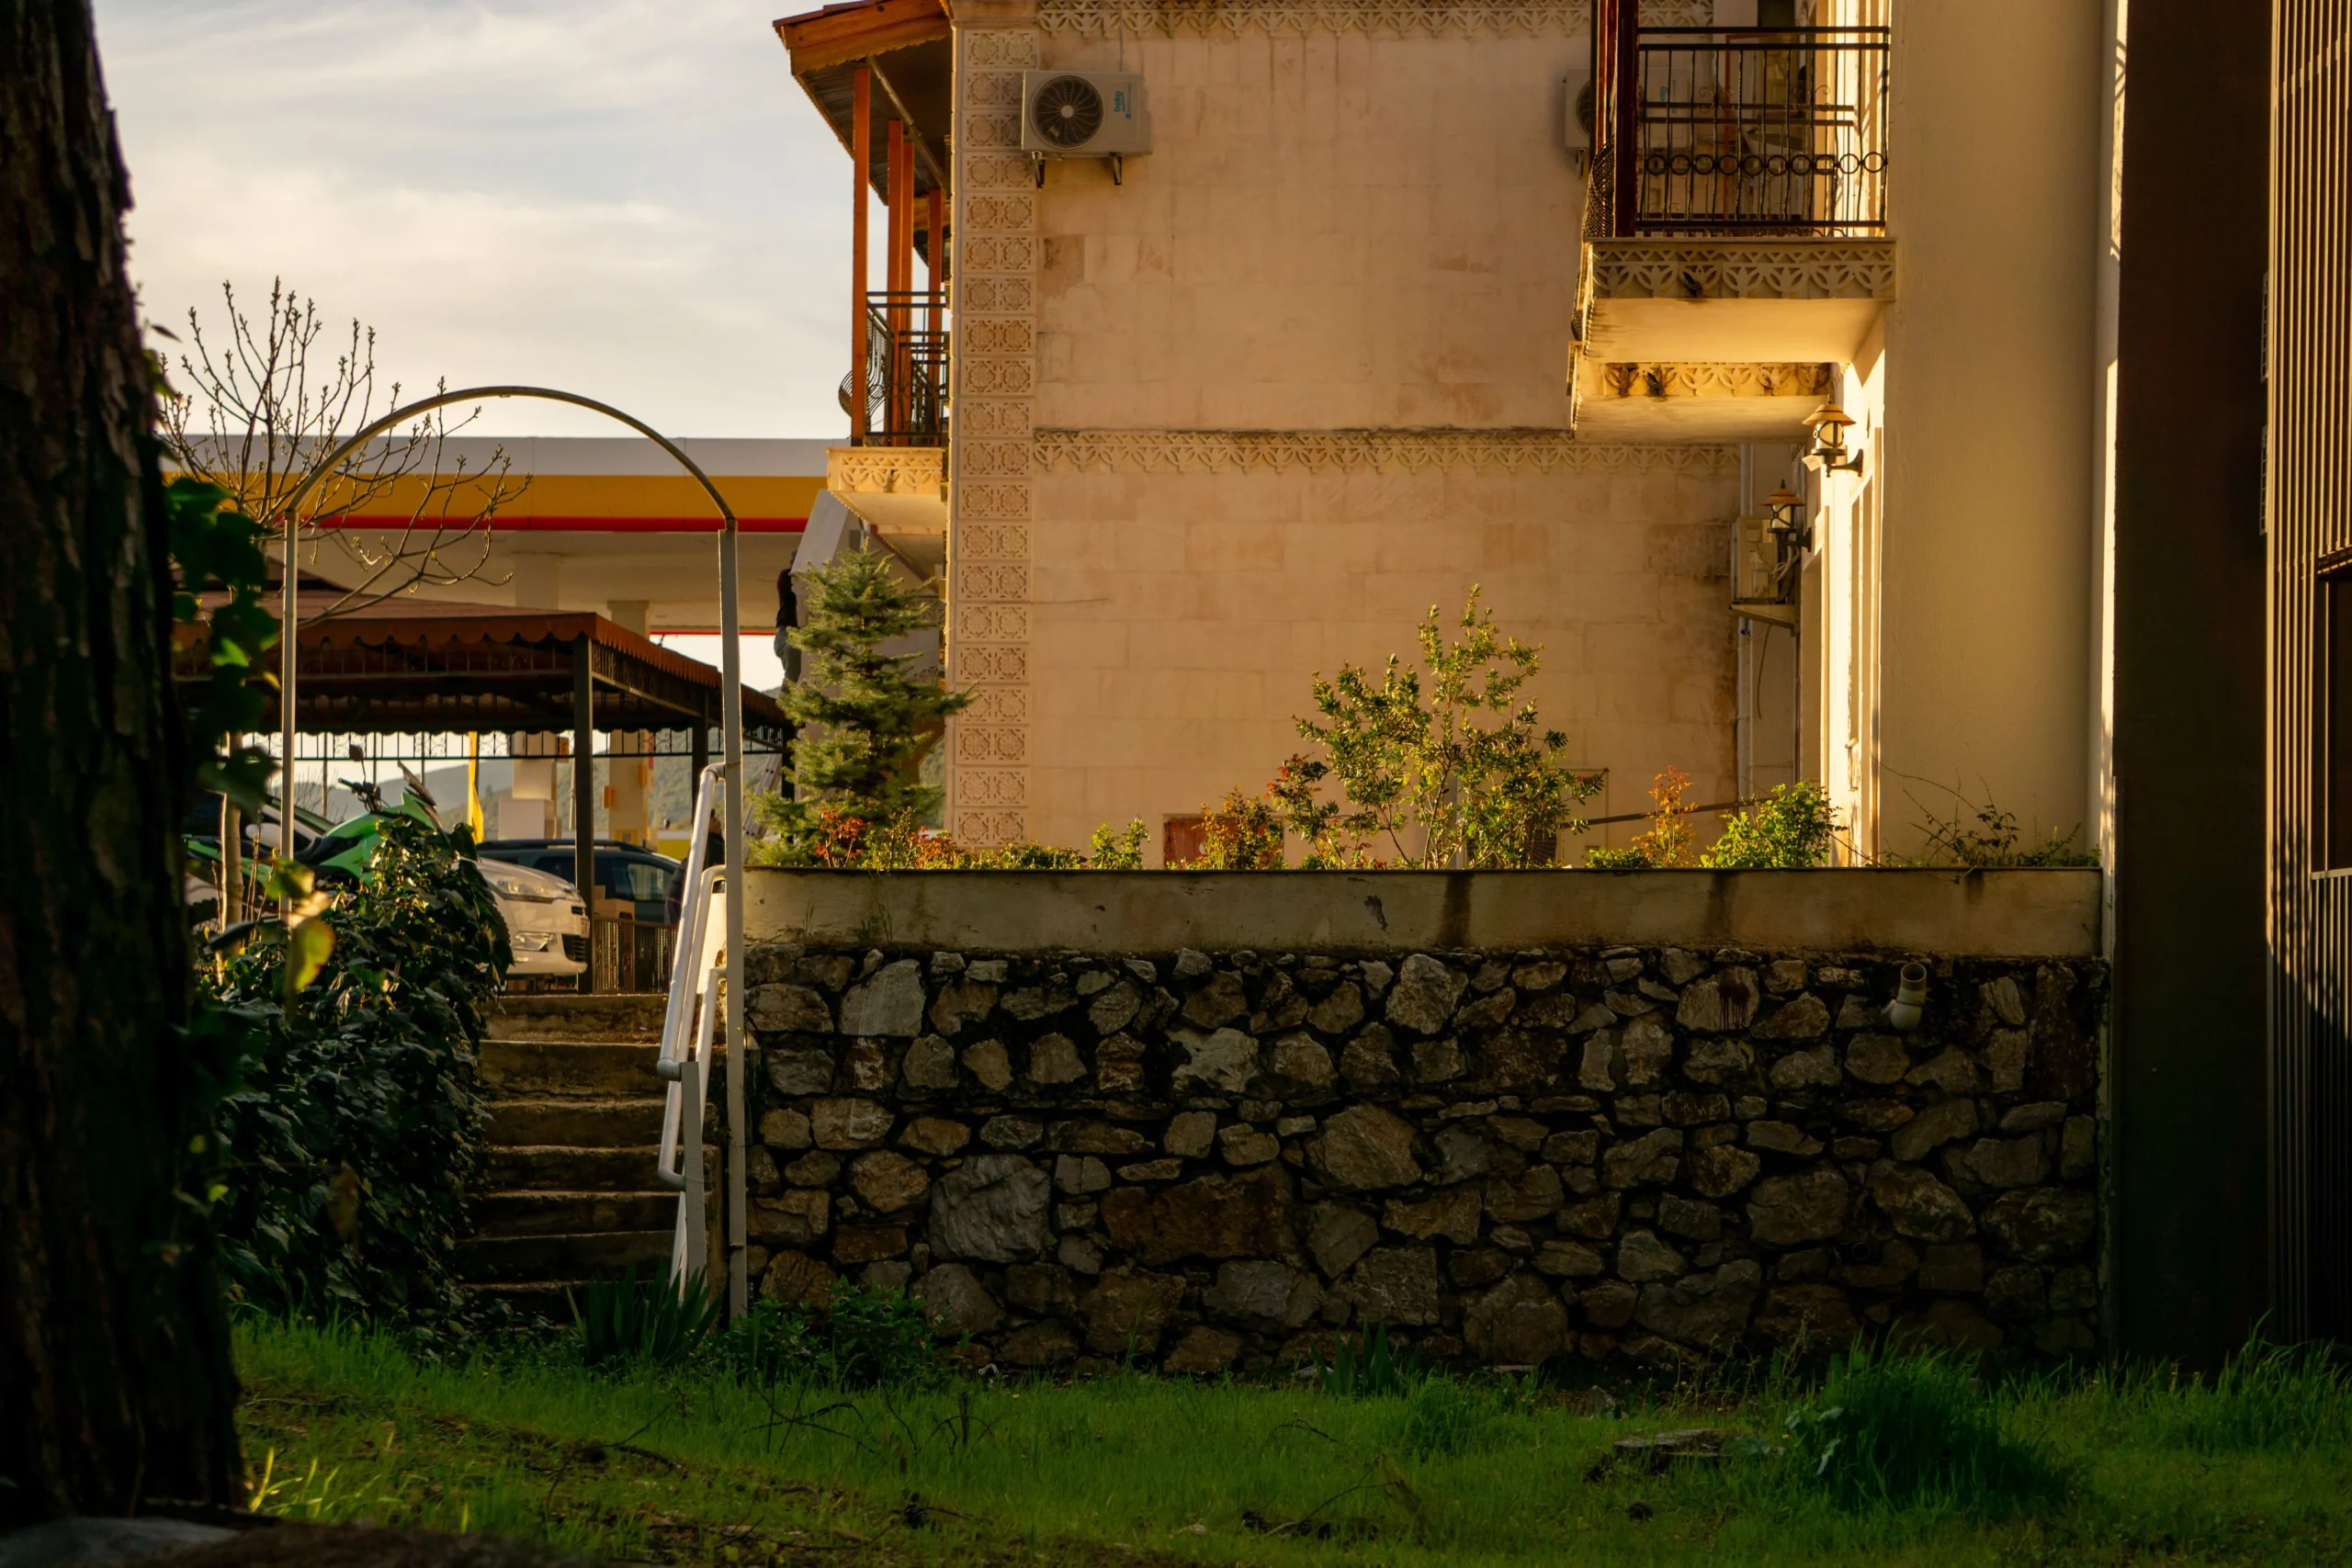
Zorunlu Deprem Sigortası genel şartlarının teminat dışında kalan haller bölümünde, bahçe duvarları ve istinat duvarları gibi binadan ayrı tanımlanan unsurlar yer alır. Duvarın aynı parselde veya apartmanın ortak kullanım alanında bulunması tek başına bu durumu değiştirmez. Örneğin bahçe çevresindeki taş duvarın depremde yıkılması ile evin taşıyıcı duvarının hasar görmesi aynı sigorta konusu değildir.
Konut sigortası bahçe veya istinat duvarı hasarını öder mi?
Poliçeye bağlıdır. Bazı konut ve site ortak alan poliçeleri çevre düzenlemesi, bahçe duvarı veya istinat duvarı için özel hükümler içerebilir. Ancak sözleşmede bu unsurların sigortalanmış olması, deprem riskinin de ilgili teminata eklenmiş olması, istisnalar, muafiyet ve limitlerin incelenmesi gerekir. Bir konut poliçesinde ana binaya verilen deprem güvencesini bahçe duvarına otomatik olarak genişletmek doğru değildir.
Deprem sonrası duvar hasarında ne yapılmalı?
- Duvara yaklaşmadan önce can güvenliğini sağlayın. Özellikle eğilen istinat duvarının yakınından uzak durun.
- Uygun ve güvenli mesafeden konumu ve hasarı belgeleyin; eski fotoğrafları, ruhsat veya proje kayıtlarını saklayın.
- Ana bina hasarını DASK’a, duvar için olası ek teminat talebini ilgili konut/site sigortacısına birbirinden ayrı bildirin.
- Sigortacıdan değerlendirmeyi yazılı ve poliçenin ilgili maddesine dayalı biçimde isteyin.
- Yapısal güvenlik şüphesi varsa yetkili uzman ve ilgili idareden değerlendirme alın.
DASK hasar ihbarı ve belge hazırlama rehberi, ana bina hasarı için izleyeceğiniz süreci açıklar.
Sık sorulan sorular
Bahçe duvarı evin tapusuna dahilse DASK karşılar mı?
Hayır, tek başına tapu veya parsel bütünlüğü bahçe duvarını DASK teminatına dahil etmez. Poliçenin sigortaladığı bina ve resmi genel şartlar esas alınır.
İstinat duvarı yıkılıp binaya zarar verirse ne olur?
Duvarın kendi zararıyla sigortalı binadaki hasar ayrı incelenir. DASK’ın karşılayacağı doğrudan deprem kaynaklı bina zararının varlığı, hasar nedeni ve teminat koşulları üzerinden değerlendirilir; her dolaylı zarar otomatik olarak ödenmez.
Duvar için ek sigorta alınabilir mi?
Sigorta şirketlerinden konut veya ortak alan poliçelerinde bu unsur için özel teminat seçenekleri sorulabilir. Teminatın yazılı olarak poliçede yer aldığını kontrol edin.
Resmî kaynaklar ve ilgili rehberler
Doğal Afet Sigortaları Kurumu (DASK) – Zorunlu Deprem Sigortası Genel Şartları, teminat ve istisnalar. Türkiye Sigorta Birliği (TSB) – sigorta genel şartları ve tüketici bilgilendirmeleri.
Bilgilendirme notu: Kesin teminat, olay tarihinde geçerli genel ve özel şartlar ile somut hasar incelemesine bağlıdır.
Ev Tipi Şarj Cihazı Konut Sigortasına Dahil mi? Wallbox, Yangın ve Elektrik Hasarı
Orta Hasarlı Binaya DASK Yapılır mı? Hasar Kaydı, Güçlendirme ve Poliçe Kontrolü
Arsa Tapulu Eve DASK Yapılır mı? Kat Mülkiyeti Olmadan Zorunlu Deprem Sigortası Rehberi
Depremden Sonra DASK Kira Kaybını Karşılar mı? 2026 Geçici Konaklama ve Eşya Teminatı
Yazlığın DASK’ı Ana Konuttan Ayrı mı? İkinci Ev Sahiplerinin Karıştırdığı Dört Konu
DASK Poliçesinde Adres Yanlışsa Ne Yapılır? Adres Kodu, Tapu ve Zeyil Rehberi (2026)
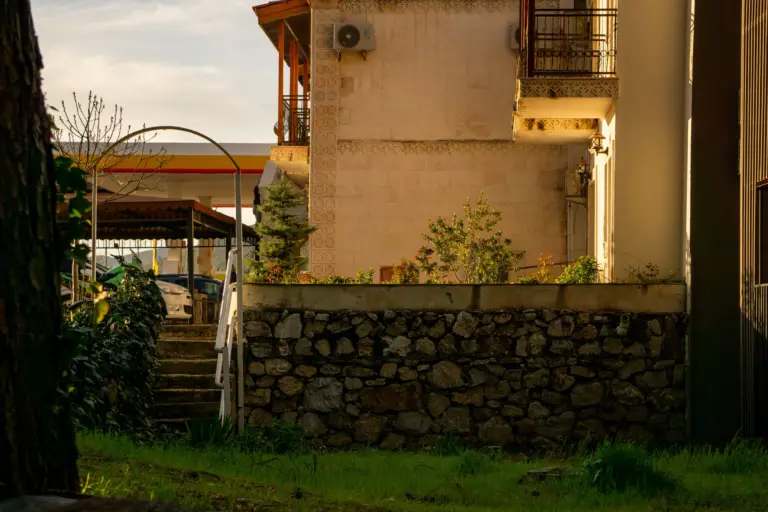
DASK Bahçe Duvarını ve İstinat Duvarını Karşılar mı? Deprem Hasarında Teminat Ayrımı
TARSİM Buzağı Kaybını Karşılar mı? Yavru Atma, Ölü Doğum ve Hayvan Sigortası
Kayak Kazasında Seyahat Sağlık Sigortası Geçerli mi? Pist, Kurtarma ve Spor İstisnaları
Kaskoda Fare ve Sansar Kablo Hasarı Karşılanır mı? Ek Teminat ve Hasar Rehberi
Sigorta Eksperi Ücretini Kim Öder? 2026 İlk Rapor, İtiraz ve Hakem Eksper