SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
DASK ve Konut Sigortası
Ev Tipi Şarj Cihazı Konut Sigortasına Dahil mi? Wallbox, Yangın ve Elektrik Hasarı
Eve takılan wallbox şarj ünitesi konut sigortası kapsamında mı? Yangın, elektriksel arıza, sabit tesisat, apartman otoparkı ve poliçe kontrolü.
5 dk okuma
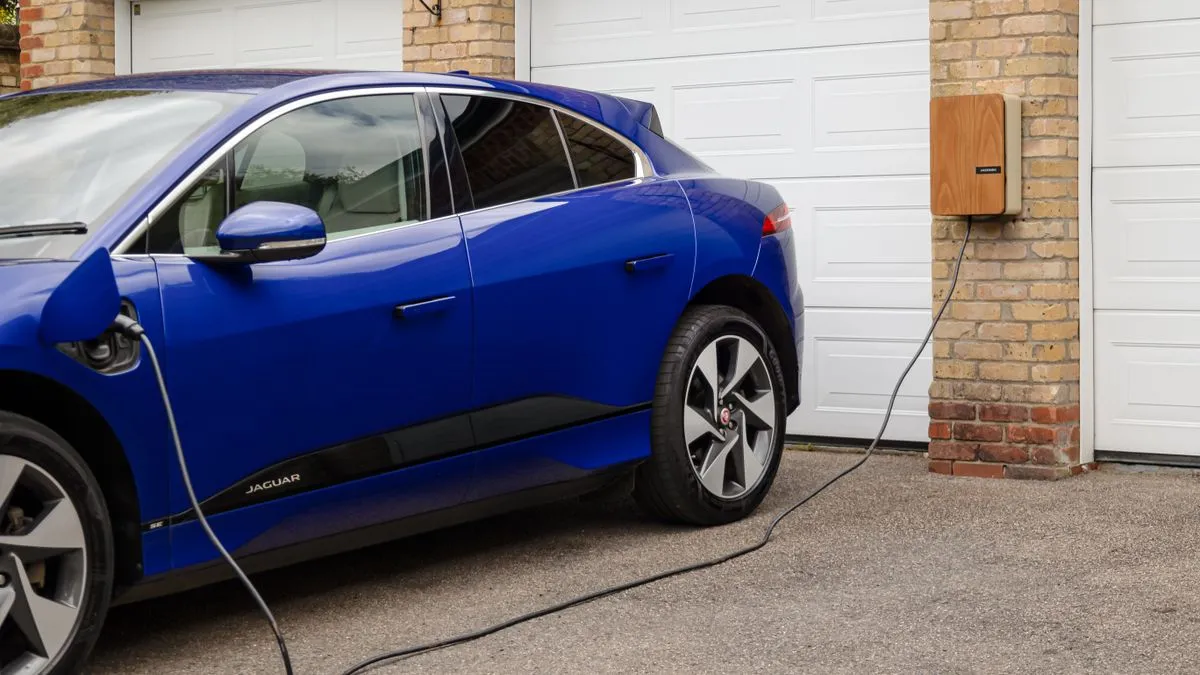
Ev tipi elektrikli araç şarj cihazı (wallbox) konut sigortasına dahil mi? Duvara monte bir şarj ünitesinin konut poliçesindeki durumu, cihazın sabit tesisat mı, ayrı elektronik cihaz mı olarak değerlendirildiğine; poliçede hangi malın, riskin ve sigorta bedelinin tanımlandığına bağlıdır. Sırf cihaz evin garajına takıldı diye tüm arızalar ve bütün yangın zararları otomatik olarak konut sigortasınca karşılanmaz.
Kısa cevap: Wallbox için poliçenizde sabit tesisat, yangın, elektrik hasarı ve elektronik cihaz teminatlarını ayrı ayrı kontrol edin. Sonradan monte edilen cihazın bedelini ve kurulum yerini sigortacıya bildirerek yazılı kapsam teyidi veya gerektiğinde zeyil isteyin.
Wallbox, şarj istasyonu ve evde şarj ünitesi aynı şey mi?
Wallbox, genellikle duvara veya uygun bir yüzeye monte edilen özel elektrikli araç şarj ünitesi için kullanılan yaygın addır. Evde yalnızca kişinin kendi aracını şarj etmek amacıyla kurduğu ticari olmayan sistemlerle kamuya açık ticari şarj işletmeciliği arasında düzenleyici açıdan fark vardır.
EPDK’nın şarj ağı lisansına ilişkin resmî açıklamasında, kişinin kendi ihtiyacı için kurduğu ve ticari faaliyet göstermeyen ev tipi şarj üniteleri bakımından şarj ağı işletmeci lisansı ya da sertifika gerekmeyeceği belirtilir. Ancak bu muafiyet elektrik tesisatına ilişkin teknik gerekliliklerin, bina izinlerinin veya sigorta koşullarının ortadan kalktığı anlamına gelmez.
Yangın hasarıyla kısa devre hasarı neden farklı?
Yangın sigortası genel şartları, belirtilen koşullarda sigortalı mallara doğrudan yangın, yıldırım ve infilakın yol açtığı maddi zararları ele alır. Buna karşılık yangın çıkarmadan elektrikli cihaz veya tesisatın kısa devre, voltaj değişimi ve benzeri elektriksel etkilerle uğradığı zararlar genel şartlarda teminat dışı sayılmıştır. Bu tür riskler ancak poliçede ilgili ek teminat bulunması halinde ayrıca değerlendirilebilir.
Dolayısıyla “Şarj cihazı bozuldu” ile “şarj ünitesinden kaynaklanan yangın binaya zarar verdi” sorularının yanıtı aynı olmayabilir. SEDDK’nın Yangın Sigortası Genel Şartları, özellikle A.1, A.2 ve A.4.6 maddeleri, kapsam–istisna ayrımını incelemek için resmî dayanak sunar.
Hangi zarar için hangi poliçe maddesi kontrol edilir?
| Olay | Kontrol edilecek konu | Önemli ayrım |
|---|---|---|
| Wallbox’ın iç devresi arızalandı | Elektrik hasarı ve elektronik cihaz teminatı | Yangın olmadan oluşan elektriksel arıza, standart yangın teminatıyla karıştırılmamalı. |
| Garajda yangın çıktı | Yangın teminatı, sigortalı bina ve tesisat kapsamı | Hasarın nedeni ve hangi malların poliçeye dahil olduğu belirlenmeli. |
| Şarj ünitesi çalındı | Hırsızlık teminatı, montaj şekli ve güvenlik koşulları | Her konut poliçesinde aynı hırsızlık güvencesi yoktur. |
| Komşunun malına zarar verildi | Üçüncü kişilere karşı mali sorumluluk teminatı | Konutun kendi zararları ile başkasına verilen zararın hukuki sorumluluğu ayrıdır. |
| Şarj sırasında araç hasar gördü | Kasko teminatı ve somut sorumluluk ilişkisi | Elektrikli otomobilin kendisi otomatik olarak konut poliçesindeki eşya değildir. |
Bu tablo ödeme garantisi değil, hasar dosyasında hangi poliçe başlığına bakılması gerektiğini gösteren bir kontrol listesidir.
Sonradan takılan şarj ünitesi sigortacıya bildirilmeli mi?
Bildirmek en güvenli yöntemdir. Sabit montaj ve elektrik tesisatı değişiklikleri, sigortalı malın değeri veya rizikonun niteliği açısından önem taşıyabilir. Mevcut poliçede sabit tesisat kapsamına girip girmediğini yazılı sorun; cihazın markası/modeli, montaj yeri, fatura tutarı ve varsa kurulum belgelerini iletin. Şirket gerekli görürse poliçe bedeli ve özel teminatların güncellenmesi için zeyil düzenleyebilir.
Bina ve eşyaların sigorta bedelinin düşük gösterilmesi bazı hasarlarda eksik sigorta değerlendirmesine yol açabilir. Bunun için konut sigortasında eksik sigorta rehberimizi inceleyebilirsiniz.
Apartman veya site otoparkına wallbox takılması sigortayı etkiler mi?
Ortak kullanım alanı ile bağımsız bölüme bağlı eklenti otoparkı aynı hukuki durumda değildir. EPDK, şarj ünitelerinin apartman ve site otoparklarına kurulmasında Kat Mülkiyeti Kanunu ile teknik tesisat mevzuatının dikkate alınması gerektiğini açıklıyor. Ortak alanlara yapılacak kurulumlar ile bağımsız bölüm eklentisindeki kurulumların karar ve izin koşulları değişebilir. Dolayısıyla yöneticinin sözlü onayı veya EPDK lisans muafiyeti tek başına bütün montaj ve sigorta koşullarının sağlandığını kanıtlamaz.
Kurulumdan önce teknik kapasite, elektrik dağıtım işlemleri, ortak alan statüsü ve poliçenin bina/ortak alan ayrımı kontrol edilmelidir. Binada bir yangın veya üçüncü kişi hasarı oluşursa sorumluluk, olayın oluşumu ve sözleşmelere göre ayrıca belirlenir. Şarj istasyonundaki yangında kasko ve sorumluluk ayrımı yazısı da bu konuda yardımcı olabilir.
Poliçe satın almadan önce acenteye sorulacak 7 soru
- Duvara monte şarj cihazı sigortalı bina tesisatına dahil mi, ayrıca yazılmalı mı?
- Yangın çıkmadan cihazın kısa devre veya voltaj zararları karşılanıyor mu?
- Elektronik cihaz, elektrik hasarı veya makine kırılması için ek teminat var mı?
- Şarj ünitesi bina dışında veya ortak otoparktaysa coğrafi/alan sınırlaması var mı?
- Komşu araç veya ortak alan zararına ilişkin mali sorumluluk güvencesi bulunuyor mu?
- Kurulum projesi, fatura, yetkili elektrikçi belgesi ya da düzenli bakım şartı aranıyor mu?
- Hasarda hangi fotoğraf, teknik rapor ve belgeler isteniyor?
Sık sorulan sorular
Wallbox için ayrı sigorta yaptırmak şart mı?
Her cihaz için genel ve koşulsuz bir “ayrı poliçe şartı” söylenemez. Mevcut konut poliçesinin tesisat, elektronik cihaz ve sorumluluk teminatları yeterli olmayabilir. Kapsamı yazılı teyit edin ve gerekirse ek teminat veya ayrı poliçe seçeneklerini değerlendirin.
Elektrikli araç şarj olurken yangın çıkarsa DASK öder mi?
DASK’ın temel konusu zorunlu deprem sigortasıdır; araç şarjındaki yangının her durumda DASK’tan karşılanacağı varsayılamaz. DASK ile konut sigortası arasındaki farklar rehberi farklı teminatları anlamak için yararlıdır.
Elektrikli araç da konut poliçesindeki eşya olarak sigortalı olur mu?
Motorlu taşıtın sigorta durumu, konut sigortasından ayrı değerlendirilir. Kasko poliçesi, şarj ve yangın hasarlarına ilişkin özel şartlar ve somut olay incelenmelidir.
Şarj ünitesi ticari değilse sigorta teminatı otomatik başlar mı?
Hayır. EPDK bakımından ticari olmayan özel şarj ünitesine lisans gerekmemesi, herhangi bir sigorta şirketine otomatik teminat yükümlülüğü doğurmaz.
Resmî kaynaklar: EPDK – Şarj Ağı Lisansı ve SSS; SEDDK – Sigorta Genel Şartları (Yangın Sigortası Genel Şartları). Son bilgi kontrolü: 23 Ekim 2026. Kesin teminat, sigortalı mal tanımı ve ödeme tutarı için poliçe özel şartları ile somut hasar incelenmelidir.
Kaskoda Fare ve Sansar Kablo Hasarı Karşılanır mı? Ek Teminat ve Hasar Rehberi
Sigorta Eksperi Ücretini Kim Öder? 2026 İlk Rapor, İtiraz ve Hakem Eksper
Bulut Hizmeti Kesilirse Siber Sigorta İş Durmasını Karşılar mı? SaaS ve Tedarikçi Riski
Ehliyetsiz Sürücü Kaza Yaparsa Trafik Sigortası Öder mi? Rücu ve Tazminat Ayrımı
Yurt Dışında Pasaport Kaybolursa Seyahat Sigortası Öder mi? 2026 Başvuru Rehberi
Kiralık Tarlaya TARSİM Yapılır mı? ÇKS ve Kira Sözleşmesi Rehberi
Kaskoda Fare ve Sansar Kablo Hasarı Karşılanır mı? Ek Teminat ve Hasar Rehberi
Sigorta Eksperi Ücretini Kim Öder? 2026 İlk Rapor, İtiraz ve Hakem Eksper
Bulut Hizmeti Kesilirse Siber Sigorta İş Durmasını Karşılar mı? SaaS ve Tedarikçi Riski
Chubb, Bermuda’da Varlıklı Müşterilere Yönelik Chubb Life Bermuda’yı Başlattı
Root Insurance, Wyoming’de Otomobil Sigortasına Başladı: ABD’de 38 Eyalete Ulaştı