
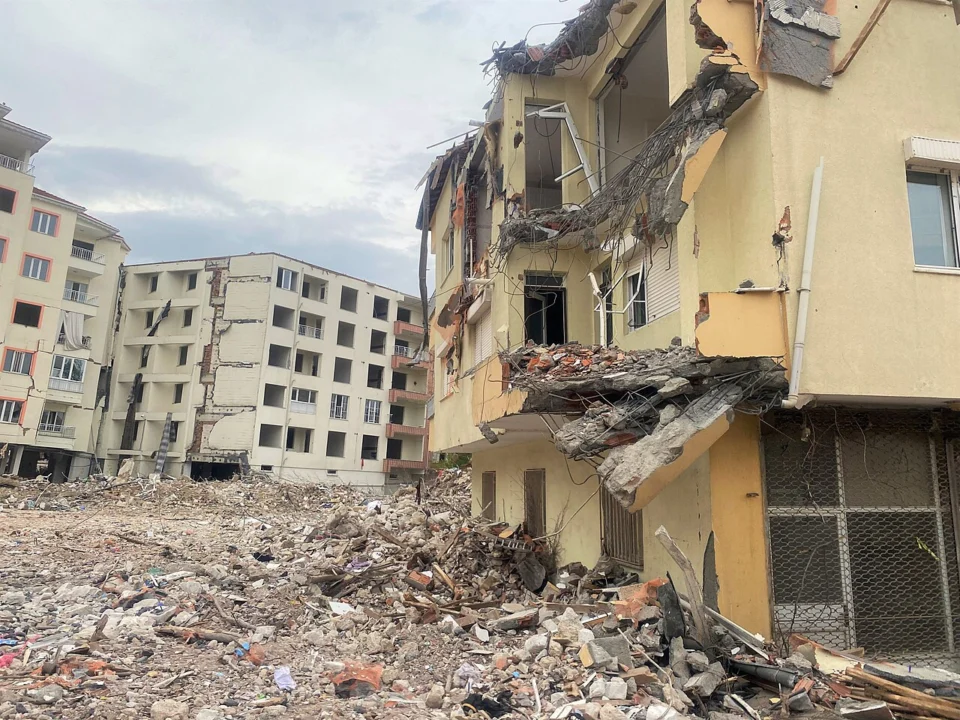
Kısa cevap: Zorunlu Deprem Sigortasında her bir hasarda, sigorta bedelinin belirli bir oranına karşılık gelen muafiyet uygulanır. DASK poliçelerinde yaygın olarak karşılaşılan %2 muafiyet, hasarın tamamının otomatik olarak ödenmediği anlamına gelir. Hasar hesabında poliçedeki sigorta bedeli, teminat kapsamı, muafiyet ve eksper tespiti birlikte dikkate alınır.
DASK’ta yüzde 2 muafiyet ne demek?
Muafiyet, hasarın belirli bir kısmının sigortalı üzerinde kalmasıdır. DASK poliçesinde yer alan yüzde 2 muafiyet, sigorta bedelinin yüzde 2’sine karşılık gelen bölümün sigortalı tarafından karşılanması anlamına gelir. Bu tutarın altında kalan hasarlar için ödeme çıkmaması mümkündür.
Örnek hesaplama
Örneğin poliçedeki sigorta bedeli 1.500.000 TL ise yüzde 2 muafiyet 30.000 TL’dir. Eksper tarafından teminat kapsamındaki hasar 200.000 TL olarak belirlenirse, poliçe koşulları çerçevesinde muafiyet düşüldükten sonra kalan tutar üzerinden ödeme hesabı yapılır.
Önemli: Bu örnek yalnızca hesap mantığını göstermek içindir. Gerçek ödeme; poliçe bedeli, yapı tipi, teminat kapsamı, hasarın niteliği ve eksper raporu gibi unsurlara göre değişir.
DASK hangi zararları kapsar?
DASK’ın temel amacı deprem ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kayması gibi risklerin binada doğrudan neden olduğu maddi zararları poliçe limitleri ve genel şartlar çerçevesinde karşılamaktır.
Eşya hasarı DASK kapsamında mı?
DASK bina odaklı bir zorunlu sigortadır. Evdeki mobilya, elektronik eşya ve kişisel eşyalar için konut sigortası ayrıca değerlendirilmelidir. Bu nedenle DASK yaptırılmış olması evin içindeki her türlü malın otomatik olarak sigortalı olduğu anlamına gelmez.
DASK ile konut sigortası neden birlikte düşünülür?
DASK yalnızca deprem kaynaklı belirli bina zararlarına odaklanır. Konut sigortası ise poliçeye göre yangın, su baskını, hırsızlık, cam kırılması, eşya ve sorumluluk gibi daha geniş riskleri kapsayabilir. Ayrıca DASK limitinin üzerinde kalan bina değerleri için konut sigortasında deprem teminatı eklenmesi değerlendirilebilir.
Hasar bildirimi nasıl yapılır?
Deprem sonrasında hasarın güvenli koşullar altında belgelenmesi, poliçe bilgilerinin hazırlanması ve DASK’ın güncel ihbar kanalları üzerinden bildirim yapılması gerekir. Poliçe numarası bulunamıyorsa sigortalı bilgileri ve taşınmaz bilgileriyle sorgulama yapılabilir.
Ayrıntılı süreç için DASK Hasar İhbarı Nasıl Yapılır? rehberine bakılabilir.
DASK’ta azami teminat neden önemli?
DASK’ın ödeyebileceği tutar sınırsız değildir. Azami teminat tutarı dönemsel olarak güncellenir. 1 Ekim 2026 itibarıyla geçerli azami teminat tutarı için güncel DASK tarifesi esas alınmalıdır. Binanın yeniden yapım maliyeti bu tutarı aşabiliyorsa konut sigortasında ek deprem teminatı değerlendirilebilir.
Hasar ödemesini etkileyen başlıca unsurlar
- Poliçedeki sigorta bedeli,
- Binanın yapı tarzı ve brüt yüzölçümü,
- Hasarın depremle doğrudan bağlantısı,
- Eksper tarafından belirlenen onarım / yeniden yapım maliyeti,
- Muafiyet oranı,
- Poliçe limitleri ve genel şartlar.
Sık sorulan sorular
Yüzde 2 muafiyet hasarın yüzde 2’si midir?
Hayır. Muafiyet hesabında esas alınan tutar poliçe koşullarına göre sigorta bedeli üzerinden belirlenir. Bu nedenle “hasarın yüzde 2’si” şeklinde değerlendirilmemelidir.
DASK her deprem çatlağını öder mi?
Ödeme için hasarın teminat kapsamında olması ve eksper incelemesinde depremle ilişkisinin belirlenmesi gerekir. Her çatlak otomatik olarak tazminata konu olmaz.
DASK ortak alan hasarını karşılar mı?
Poliçe ve genel şartların bina bölümlerine ilişkin hükümleri çerçevesinde değerlendirme yapılır. Ayrıntılı bilgi için DASK Ortak Alan Hasarı Rehberi incelenebilir.
Kaynaklar
Bu içerik genel bilgilendirme amacı taşır. Hasar ödemesinde yürürlükteki DASK tarifesi, genel şartlar, poliçe ve eksper tespiti esas alınır.