SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
DASK ve Konut Sigortası
Evin Camı Kırılırsa Konut Sigortası Öder mi? 2026 Cam Kırılması Teminatı ve Hasar Rehberi
Konut sigortası pencere, kapı, ayna veya duşakabin camının kırılmasını karşılar mı? Cam kırılması genel şartları, DASK ayrımı, istisnalar ve hasar ihbarı.
6 dk okuma
Evinizin pencere, kapı veya ayna camı kırıldıysa konut sigortasının ödeme yapıp yapmayacağı, poliçenizde “cam kırılması” teminatının bulunmasına ve hasarlanan camın bu teminata dâhil olmasına bağlıdır. Türkiye Sigorta Birliğinin yayımladığı Cam Kırılmasına Karşı Sigorta Genel Şartları, poliçede gösterilen cam ve aynalardaki kırılma kaynaklı zararları esas alır; çizik, kasıt, çerçeve kusuru ve bazı tadilat hasarları gibi durumlar için istisnalar düzenler. DASK ise sıradan ev içi cam kırılmalarını karşılayan bir cam sigortası değildir.
Evin camı kırıldığında ilk ne yapılmalı?
- Güvenliği sağlayın: Kırık camın düşme ve kesilme riski varsa kişileri bölgeden uzaklaştırın. Camı çıplak elle tutmayın; dışarıya düşme tehlikesi bulunan bir parçaya müdahale etmeye çalışmayın. Gerekirse profesyonel yardım isteyin.
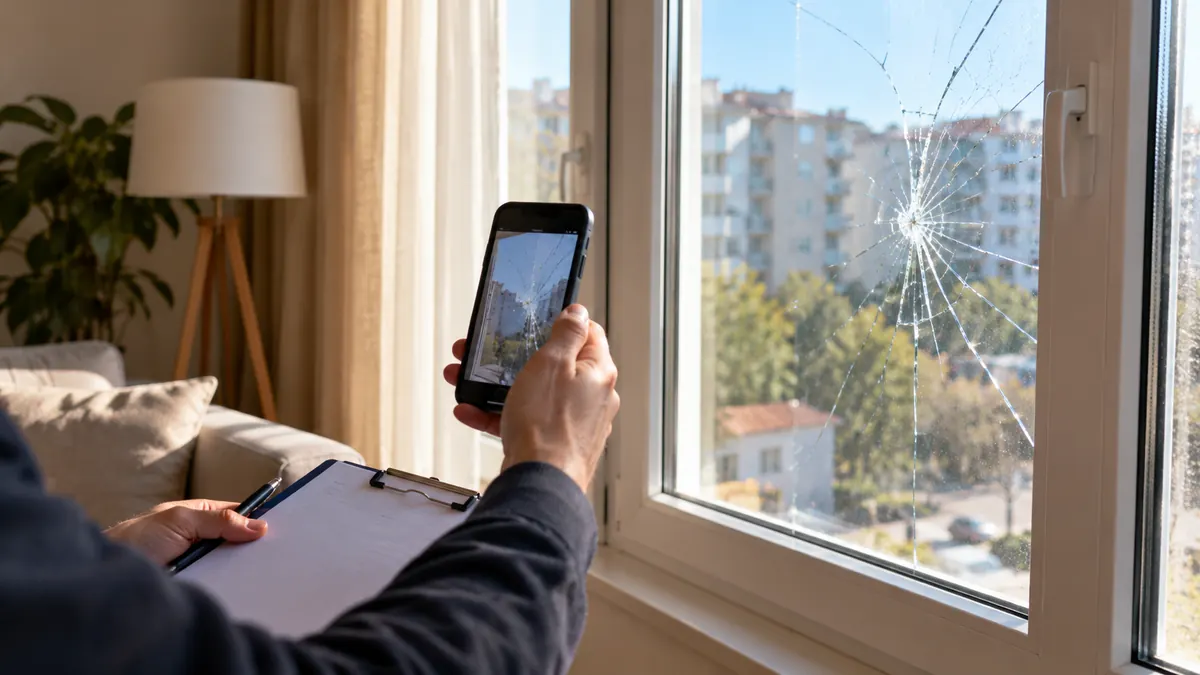
- Hasarı fotoğraflayın: Camın genel görünümünü, çatlağın/kırığın yakın planını, pencere veya kapı çevresini ve olayın olası nedenini belgeleyin.
- Poliçeyi kontrol edin: “Cam kırılması”, “cam ve ayna”, “konut paket” gibi başlıklardaki sigorta bedeli, limit, muafiyet ve istisnaları inceleyin.
- Sigortacıya hasar ihbarında bulunun: Poliçedeki çağrı merkezi veya resmî internet kanalı üzerinden olayı bildirin; dosya numarası alın. Eksper incelemesi gerekiyorsa izlenecek adımı sorun.
- Acil onarım gerekiyorsa belgeleyin: Güvenlik için geçici önlem almak zorundaysanız müdahale öncesi fotoğraf çekin, gerekli kayıtları ve faturaları saklayın; mümkün olduğunca sigortacıdan yazılı yönlendirme alın.
- Onarım ve ödeme sonucunu takip edin: Poliçenin kapsamına göre anlaşmalı servis, onarım veya gider karşılığı ödeme seçenekleri değerlendirilebilir.
Cam kırılması teminatı neleri kapsar?
TSB’de yayımlanan genel şartların 1. maddesi, poliçede gösterilen cam ve aynaların kırılma nedeniyle uğradıkları zararların teminat kapsamını tanımlar. Bu nedenle iki ayrı kontrol gerekir: Poliçede cam kırılması güvencesi bulunmalı ve hasarlı unsur bu güvenceye dahil olmalıdır.
Örneğin bir evin salon penceresindeki sabit cam ile banyo duşakabininin özel camı, cam masa tablası veya büyük dekoratif ayna aynı poliçede aynı kapsama girmek zorunda değildir. Özellikle duşakabin, cam kapı, cam masa ve dekoratif aynaları genel “konut sigortası var” düşüncesiyle otomatik sigortalı saymayın; poliçenin kapsamını kontrol edin.
Her kırık cam için sigortadan ödeme alınır mı?
Hayır. Poliçe limiti, hasarın oluş sebebi ve genel/özel şartlarda sayılan teminat dışı hâller incelemeye etki eder.
| Cam hasarının türü | Genel değerlendirme |
|---|---|
| Poliçede belirtilen pencere veya ayna camının kazara kırılması | Cam kırılması teminatı ve poliçe şartları varsa karşılanabilir |
| Camın yüzeyinde yalnızca çizik oluşması | Genel şartlarda teminat dışı sayılan hâller arasındadır |
| Montaj, söküm, yer değiştirme sırasında kırılma | Genel şartlarda teminat dışında düzenlenir |
| Çerçeve kusuruyla dış etki olmadan kırılma | Genel şartlarda teminat dışı düzenlenen bir durumdur |
| Tadilat veya inşaat sırasında kırılma | Genel şartlarda aksi sözleşmeyle kararlaştırılmadıkça kapsam dışıdır |
| Deprem nedeniyle meydana gelen cam hasarı | Cam kırılması özel şartlarının istisnaları ve deprem teminatları ayrıca incelenir |
Tablo genel bilgilendirmedir; poliçede aksine ek teminat verilmiş olması veya hasarın başka bir teminatla değerlendirilmesi sonucu değiştirebilir.
Kendi çocuğum camı kırarsa sigorta öder mi?
Kırılma olayının kasıtlı mı kazara mı gerçekleştiği önemlidir. Cam Kırılmasına Karşı Sigorta Genel Şartlarında, sigorta ettirenin veya onunla birlikte ikamet eden aile üyelerinin kasten verdiği zararlar teminat dışında düzenlenir. Kazara kırılma bakımından ise yine camın poliçede bulunması, olayın şartları ve diğer istisnalar değerlendirilir. “Çocuk yaptı, kesin öder” veya “çocuk yaptı, kesin ödemez” diye genelleme yapılamaz.
Termal çatlak veya kendiliğinden kırılma karşılanır mı?
Camın sıcaklık farkı, malzeme kusuru, yanlış montaj veya çerçeve zorlamasıyla kırıldığı iddiasında hasarın somut nedeni önemlidir. Genel şartlar, kaide/çerçeve ayıp ve kusurundan dış etki olmadan kaynaklanan hasarları teminat dışı sayar. Başka bir sebeple ortaya çıkan termal stres hasarında ise poliçe kapsamı ve teknik inceleme gerekir. Onarım öncesinde hasarı belgelendirin; montajcı veya üreticiyle ilgili olası garanti hakları sigorta talebinden ayrı değerlendirilebilir.
Duşakabin camı, cam masa ve ayna sigortaya dahil mi?
Bazı konut paket poliçeleri belirli cam ve aynalar için daha geniş kapsam sunabilir; bazıları yalnızca listelenmiş sabit bina camlarını karşılayabilir. Duşakabin, vitrin, cam tezgâh, aynalı dolap, fırın kapağı veya balkon camı gibi unsurların dahil olup olmadığını poliçe özel şartlarından kontrol edin. Geniş kapsamın varlığını ürün adından veya reklam başlığından çıkarmayın.
Cam kırılmasını DASK karşılar mı, konut sigortası mı gerekir?
DASK’ın Zorunlu Deprem Sigortası, deprem veya deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının sigortalı binada neden olduğu maddi hasarlara ilişkin güvencedir. Bir çocuğun oyun sırasında pencere camını kırması, temizlik esnasında aynanın düşmesi veya benzeri depremle ilgisiz olayları DASK’tan talep etmek doğru değildir.
Deprem sırasında binanın camında oluşan bir zarar varsa DASK’ın bina hasarı kapsamı ve olayın niteliği ayrıca değerlendirilir; “DASK camı asla ödemez” şeklinde genel hüküm kurulamaz. Konut sigortasında cam kırılması ve deprem ek teminatlarının farklı riskler olduğunu göz önünde bulundurun.
Cam kırılması hasarında ne kadar ödeme yapılır?
Sabit bir tutar yoktur. Poliçede yer alan cam kırılması teminat limiti, muafiyet, hasarlı camın niteliği, değişim ve montaj giderlerinin kapsamı sonucu etkiler. Camın fatura bedeli ile poliçeden ödenebilecek tazminat farklı olabilir. Çerçeve veya doğrama hasarı, poliçede ayrıca güvence yoksa cam bedeliyle aynı kapsamda değerlendirilmeyebilir.
Sigorta hasarı karşılamazsa hangi belgeleri istemeli?
Sigortacının ret veya eksik ödeme gerekçesini yazılı olarak isteyin. Poliçenin ilgili teminat ve istisna maddelerini, hasarın nedenini gösteren raporu, fotoğrafları ve varsa servis/eksper değerlendirmesini birlikte kontrol edin. Anlaşmazlık sürerse sigortacıya başvuru ve uygun olması hâlinde sigorta tahkim veya yargı yolları değerlendirilebilir; başvuru koşulları ve süreler somut olaya göre incelenmelidir.
Sık sorulan sorular
Pencere camına top çarptı ve kırıldı, konut sigortası öder mi?
Cam kırılması teminatında söz konusu pencere camı yer alıyorsa ve hasarı dışlayan özel bir koşul yoksa ödeme mümkün olabilir. Kesin yanıt poliçenin kapsamına ve olayın incelenmesine bağlıdır.
Cam kırıldı diye poliçenin tüm teminatı kullanılmış olur mu?
Hayır. Cam kırılması için ayrı limit veya muafiyet bulunabilir; yalnızca ilgili tazminat ve poliçe koşulları değerlendirilir.
Yeni camı hemen taktırırsam sigorta ödemez mi?
Güvenlik önlemi geciktirilmemelidir; ancak inceleme imkânının kaybolması ispatı zorlaştırabilir. Mümkün olduğunca fotoğrafları alın, hasarı ihbar edin ve belgeleri saklayın.
Ev kiralıksa cam hasarını kim öder?
Kiracı ile malik arasındaki sorumluluk, olayın nedeni ve kira sözleşmesine göre değişebilir. Konut poliçesindeki sigortalı kişi, riziko adresi ve cam teminatı ayrı incelenmelidir.
Cam çiziklerini sigorta karşılar mı?
Cam Kırılmasına Karşı Sigorta Genel Şartları, yüzey çizilmelerini kapsam dışında sayar. Ek teminatın olup olmadığını ayrıca kontrol edin.
İlgili yazılar ve resmî kaynaklar
Konut sigortası hangi riskleri kapsar?, DASK ile konut sigortası arasındaki fark ve Konut sigortasında su kaçağı rehberlerimize de bakabilirsiniz.
Resmî ve sektörel kaynaklar: Türkiye Sigorta Birliği – Cam Kırılmasına Karşı Sigorta Genel Şartları (PDF); DASK – Zorunlu Deprem Sigortası Teminat ve Kapsamı.
Bilgi kontrol tarihi: 26 Ekim 2026. Bu rehber sigorta poliçesi incelemesinin yerine geçmez; ürünün özel şartları ve hasar inceleme sonucu esas alınır.
İpotekli Evde DASK Hasar Tazminatı Kime Ödenir? 2026 Banka Muvafakati
Kiracı Taşınınca DASK Poliçesi İptal Olur mu? Yeni Kiracı ve Ev Sahibi İçin Kontrol Listesi
Prefabrik ve Çelik Eve DASK Yapılır mı? Tapu, Yapı Tarzı ve Köy Evi Rehberi
Tapuda Kârgir Yazıyorsa DASK Nasıl Yapılır? Yapı Tarzı ve Yanlış Beyan Rehberi
Garaj ve Bodrum İçin DASK Gerekir mi? Eklenti ve Ayrı Tapu Poliçesi
Devre Mülkte DASK Zorunlu mu? Tapu, Poliçe ve Ortak Malik Kontrol Rehberi
Bermuda’da 750 Milyon Dolarlık Mariner Re Kuruldu: Symetra ve TIAA’dan Reasürans İş Birliği
CopperPoint, General Indemnity Group’u 84,3 Milyon Dolara Satın Aldı
Slide Insurance, Teksas ve Rhode Island’da Konut Sigortası Satışına Başladı
Sigorta Tahkimine Başvurmadan Önce Şirketin Cevabı Ne Kadar Beklenir? 2026 Rehberi
Trafik Kazasında Hasar Fotoğrafı Nasıl Çekilir? Sigorta Dosyası İçin 10 Kontrol (2026)