
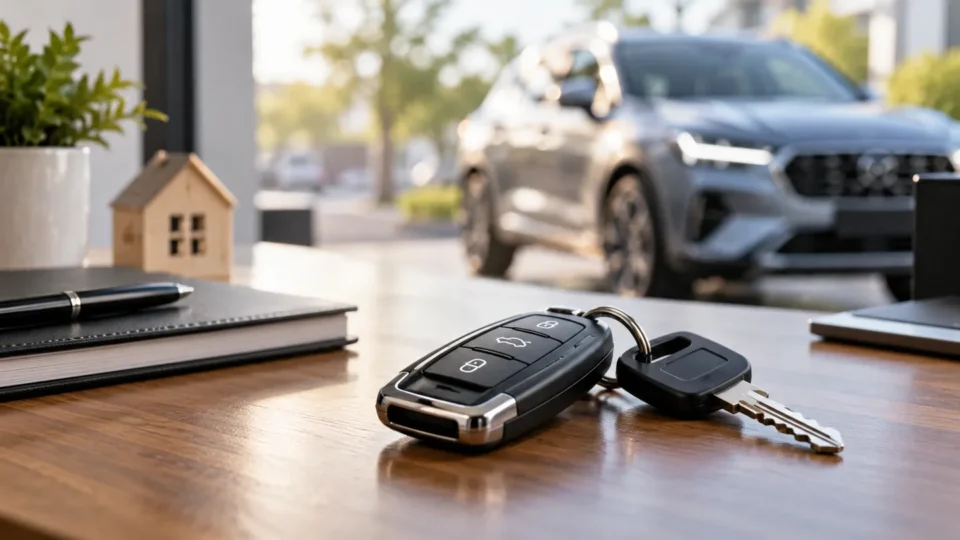
Modern araç anahtarları artık yalnızca mekanik bir metal parça değil. Uzaktan kumanda, immobilizer çipi, anahtarsız giriş sistemi ve elektronik kodlama nedeniyle tek bir anahtarın kaybı beklenenden yüksek maliyet oluşturabilir. Bu nedenle kasko tekliflerinde anahtar kaybı teminatı giderek daha fazla önem taşıyor.
Ancak araç anahtarının kaybolması her kasko poliçesinde otomatik olarak aynı kapsamda değildir. Bazı ürünlerde ek teminat veya asistans hizmeti şeklinde yer alırken bazı poliçelerde hiç bulunmayabilir.
Anahtar kaybı teminatı neleri karşılayabilir?
Poliçe koşullarına bağlı olmak üzere yeni anahtarın temini, kumanda veya kartın yenilenmesi, elektronik kodlama, immobilizer eşleştirmesi ve güvenlik riski doğması halinde kilit sisteminin değiştirilmesi gibi giderler teminat kapsamında değerlendirilebilir.
Buradaki kritik ifade “poliçe koşullarına bağlı”dır. Her şirketin limiti, belge talebi ve uygulanacak işlem farklı olabilir.
Anahtar kaybolunca ilk ne yapılmalı?
- Aracın güvenliğini sağlayın ve mümkünse yedek anahtarı kullanın.
- Poliçede anahtar kaybı/çalınması teminatının bulunup bulunmadığını kontrol edin.
- İşlem yaptırmadan önce sigorta şirketi veya acenteden yönlendirme alın.
- Anahtarın çalındığından şüpheleniliyorsa resmi bildirim konusunda şirketin talimatını izleyin.
- Servis faturası, kodlama belgesi ve istenen diğer evrakları saklayın.
Sadece yeni anahtar mı, kilit sistemi de değişir mi?
Bu karar aracın güvenlik sistemine ve poliçeye göre değişebilir. Kaybolan anahtarın aracı açma veya çalıştırma riski devam ediyorsa eski anahtarın sistemden silinmesi, yeniden kodlama veya bazı durumlarda kilit/immobilizer sisteminde daha kapsamlı işlem gerekebilir.
Teminat limiti neden önemli?
Anahtar yenileme maliyetleri araç markası ve teknolojisine göre ciddi şekilde farklılaşabilir. Poliçede “anahtar kaybı teminatı var” yazması tek başına yeterli değildir. Olay başına ve yıllık toplam limit, muafiyet, olay sayısı ve kapsam içindeki işçilik/kodlama giderleri ayrıca kontrol edilmelidir.
Anahtar kaybı hasarsızlığı etkiler mi?
Bu konuda bütün kasko ürünleri için geçerli tek bir uygulama yoktur. Bazı ürünlerde ek hizmetler hasarsızlığı etkilemeyebilirken bazı poliçelerde ödeme yapılan hasar dosyasının yenileme koşullarına etkisi olabilir. Bu nedenle hasarsızlık hükmü poliçe özel şartında kontrol edilmelidir.
Yedek anahtar yoksa ne olur?
Özellikle aracın çalınması gibi büyük hasarlarda sigorta şirketi mevcut anahtarları ve araçla birlikte teslim edilen anahtar setine ilişkin bilgileri talep edebilir. Anahtarların sayısı, kayıp tarihi ve olayın niteliği hasar incelemesinde önem kazanabilir.
Yeni araç alırken başka hangi başlıklar kontrol edilmeli?
Anahtar kaybının yanında yetkili servis, orijinal parça, ikame araç, mini onarım, çekici, doğal afet, yurt dışı ve İMM limitleri de teklif karşılaştırmasının parçası olmalıdır.
Servis ve parça hükümleri için Kaskoda Yetkili Servis ve Orijinal Parça Seçimi rehberimizi inceleyebilirsiniz.
Sık sorulan sorular
Araç anahtarımı kaybettim, kasko kesin öder mi?
Hayır. Ödeme, poliçede anahtar kaybı teminatının bulunmasına ve olayın poliçe şartlarını karşılamasına bağlıdır.
Kumanda pili bitmesi anahtar kaybı sayılır mı?
Normal bakım veya pil değişimi, kayıp/çalınma teminatından farklı bir durumdur.
Kilit değişimi her zaman yapılır mı?
Hayır. Aracın sistemi, güvenlik riski ve poliçe koşullarına göre kodlama, eski anahtarın iptali veya fiziksel kilit değişimi gibi farklı çözümler uygulanabilir.
Sonuç
Araç anahtarı kaybı küçük görünen ancak elektronik araçlarda yüksek maliyet oluşturabilen bir risktir. Kasko satın alırken yalnızca teminatın adını değil, limitini, muafiyetini, kodlama ve kilit değişimi kapsamını da kontrol etmek gerekir.
Bilgilendirme: Kesin kapsam için poliçe özel şartları, klozlar ve sigorta şirketinin hasar prosedürü esas alınır.