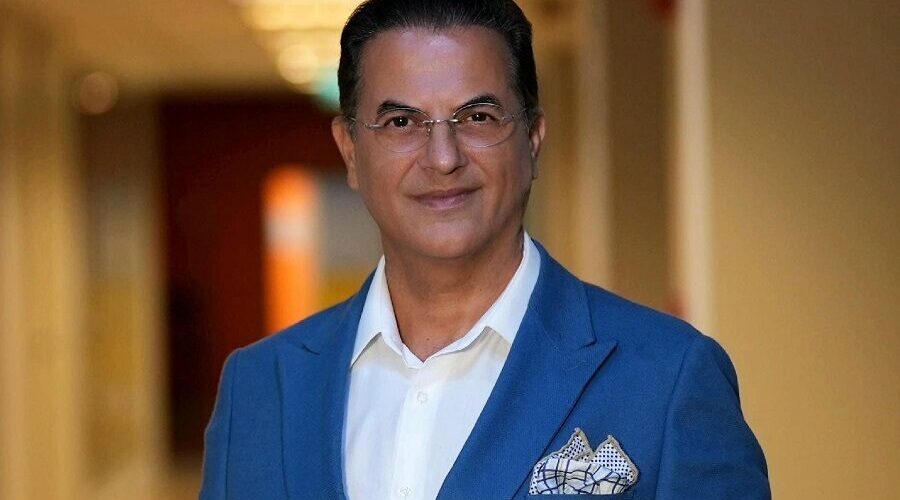
Şişli MYO Öğretim Görevlisi ve Dr. Sigorta Yönetim Kurulu Başkanı Turusan Bağcı, Türkiye sigorta sektörünün son 30 yıldaki gelişimini ve Avrupa ülkeleriyle arasındaki kişi başına prim üretimi farkını değerlendirdi. Bağcı, Türkiye’de kişi başına düşen sigorta priminin yaklaşık 30 yıl içinde 30 dolar seviyesinden 360 dolar civarına yükseldiğini belirterek, sektörün büyümesine rağmen Avrupa ile arasındaki farkın devam ettiğine dikkat çekti.
Bağcı, 1996 yılında sigorta sektörüne girmesinde Türkiye ile Avrupa arasındaki kişi başına sigorta primi farkının önemli bir etken olduğunu belirtti. O dönemde Türkiye’de kişi başına düşen sigorta priminin yaklaşık 30 dolar civarında olduğunu ifade eden Bağcı, Avrupa ortalamasının ise yaklaşık 1.200 dolar seviyesinde bulunduğunu hatırlattı.
Bu tabloyu gördüğünde Türkiye sigorta sektöründe önemli bir büyüme potansiyeli bulunduğunu düşündüğünü belirten Bağcı, aradan geçen yaklaşık 30 yıllık sürede sektörün önemli ölçüde büyüdüğünü kaydetti.
2025’te toplam prim üretimi 1,2 trilyon TL’yi aştı
Bağcı’nın paylaştığı verilere göre, Türkiye sigorta sektöründe 2025 yılında toplam prim üretimi 1 trilyon 223 milyar TL olarak gerçekleşti. Hayat dışı branşlarda 1 trilyon 44 milyar TL prim üretimi yapılırken, hayat sigortalarında prim üretimi 178,9 milyar TL seviyesine ulaştı.
Sektörde toplam poliçe adedi yaklaşık 100,4 milyon olurken, kişi başına toplam prim üretimi yaklaşık 14 bin 206 TL, dolar bazında ise yaklaşık 360 dolar olarak hesaplandı.
Bağcı, 1996 yılında yaklaşık 30 dolar seviyesinde bulunan kişi başına prim üretiminin günümüzde yaklaşık 360 dolara yükseldiğini belirterek, kişi başına prim üretiminin yaklaşık 30 yıllık dönemde 10 kattan fazla arttığını ifade etti.
Türkiye sigorta sektöründeki bu büyümenin önemli olduğunu belirten Bağcı, Avrupa ülkeleriyle karşılaştırıldığında kişi başına prim üretiminde önemli bir fark bulunduğunu kaydetti.
Avrupa’da kişi başına prim üretimi binlerce dolar seviyesinde
Bağcı’nın aktardığı karşılaştırılabilir son uluslararası verilere göre, Avrupa’nın gelişmiş sigorta pazarlarında kişi başına yıllık prim üretimi Danimarka’da yaklaşık 7 bin 963 dolar, İrlanda’da 6 bin 251 dolar, Finlandiya’da 5 bin 638 dolar, Hollanda’da 5 bin 486 dolar ve Lüksemburg’da 5 bin 156 dolar seviyesinde bulunuyor.
Avrupa’nın büyük ekonomilerinden Fransa’da kişi başına prim üretimi yaklaşık 5 bin dolar, Almanya’da ise yaklaşık 3 bin 300 dolar seviyesinde gerçekleşiyor.
Türkiye’de ise kişi başına prim üretimi yaklaşık 360 dolar düzeyinde bulunuyor.
Bağcı, ülkeler arasında gelir seviyesi, sigorta ve emeklilik sistemleri, hayat sigortalarının yapısı, sosyal güvenlik sistemleri ve ekonomik koşullar açısından farklılıklar bulunduğunu belirterek, rakamların birebir karşılaştırılmasının doğru olmayacağını ifade etti.
Bununla birlikte mevcut farkın, Türkiye sigorta sektöründeki gelişim alanını ortaya koyduğunu belirten Bağcı, 30 yıl önce gördüğü potansiyelin bugün de devam ettiğini kaydetti.
Bağcı, sektörün önündeki temel konulardan birinin, Türkiye’nin kişi başına prim üretimini 30 yılda 10 kattan fazla artırmasına rağmen Avrupa ile arasındaki farkı neden yeterince kapatamadığının değerlendirilmesi olduğunu ifade etti.
Önümüzdeki 10 yıllık dönemde mevcut tablonun nasıl değiştirilebileceğinin de sektörün gündeminde olması gerektiğini belirtti.
Sigortalılık oranının artırılması gerektiğini vurguladı
Türkiye’nin deprem, sel, yangın, kuraklık, sanayi riskleri ve trafik kazaları dahil birçok riskle karşı karşıya olduğunu belirten Bağcı, sigortacılığın gelişmesinin yalnızca sigorta şirketleri veya acentelerin daha fazla prim üretmesiyle sınırlı olmadığını ifade etti.
Bağcı, sigortacılığın gelişmesinin ülkenin ekonomik güvenliği, vatandaşların mal varlığının korunması ve afetler sonrasında insanların yeniden ekonomik olarak ayağa kalkabilmesi açısından da önem taşıdığını kaydetti.
Bu kapsamda sigorta şirketleri, acenteler, brokerler, eksperler, sektör kurumları, kamu otoritesi ve diğer sektör paydaşlarının sorumluluğu bulunduğunu belirten Bağcı, sektör içindeki kanal ve müşteri paylaşımı tartışmalarının yerine sigortalılık oranının artırılmasına odaklanılması gerektiğini ifade etti.
Bağcı, Türkiye’de sigortalılık oranının nasıl artırılacağı, vatandaşlara sigortanın nasıl daha doğru anlatılacağı, sigortaya duyulan güvenin nasıl yükseltileceği ve yeni nesillerin sigortayla nasıl tanıştırılacağı konularının sektör tarafından ele alınması gerektiğini belirtti.
Teknoloji ve yapay zekânın sigortacılığın ve sigorta aracılarının büyümesinde nasıl kullanılabileceğinin de değerlendirilmesi gerektiğini kaydeden Bağcı, sigortanın yalnızca zorunluluk nedeniyle satın alınan bir ürün olmaktan çıkarılarak insanların hayatlarında doğal bir güvence mekanizmasına dönüştürülmesinin önemine dikkat çekti.
Avrupa’daki uygulamaların incelenmesini önerdi
Bağcı, Türkiye sigorta sektörünün gelişimi için farklı ülkelerde uzun yıllardır uygulanan modellerin incelenebileceğini belirtti.
Özellikle Avrupa’da 30-40 yıldır uygulanan modellerin değerlendirilmesi gerektiğini ifade eden Bağcı, başarılı uygulamaların Türkiye’nin şartlarına uyarlanabileceğini kaydetti.
Değişime yönelik yaklaşımların da gözden geçirilmesi gerektiğini belirten Bağcı, yeni uygulamalar gündeme geldiğinde ortaya konulan “Türkiye’de olmaz” yaklaşımının sektör tarafından değerlendirilmesi gerektiğini ifade etti.
“Potansiyeli gerçeğe dönüştürmenin zamanı geldi”
Yaklaşık 30 yıl önce sigorta sektörüne girerken Türkiye’de gördüğü büyüme potansiyeline bugün de inandığını belirten Bağcı, sektörün artık yalnızca sahip olduğu potansiyelden söz etmek yerine bu potansiyelin hayata geçirilmesine odaklanması gerektiğini söyledi.
Bağcı, sigortacılığın yalnızca prim üretiminden ibaret olmadığını belirterek, sigorta sisteminin bir ülkenin gelecekte karşılaşabileceği risklere bugünden hazırlanmasının araçlarından biri olduğunu ifade etti.