
Kısa cevap: Kasko ürününün adı, poliçenin hangi riskleri kapsadığını anlamak için ilk işarettir. SEDDK’nın Kara Araçları Kasko Sigortası Genel Şartlarına göre dar kasko temel risk gruplarının bir kısmını, kasko temel risk gruplarının tamamını, genişletilmiş kasko temel risklerin tamamına ek olarak bazı ek riskleri, tam kasko ise temel risklerin tamamıyla birlikte genel şartlarda ek sözleşmeyle teminata alınabilecek risklerin tamamını kapsayan ürün adlandırmasıdır.
Kasko türleri arasındaki temel fark nedir?
| Ürün | Genel şartlardaki kapsam mantığı |
|---|---|
| Dar Kasko | A.1’deki temel risk gruplarının bir kısmı |
| Kasko | A.1’deki temel risk gruplarının tamamı |
| Genişletilmiş Kasko | A.1’in tamamı + A.4’te ek sözleşmeyle alınabilen risklerin bir kısmı |
| Tam Kasko | A.1’in tamamı + A.4’te ek sözleşmeyle alınabilen risklerin tamamı |
Bu sınıflandırma, yalnızca pazarlama adı değil, SEDDK’nın yayımladığı genel şartlarda tanımlanmış bir ürün adlandırmasıdır. Ancak iki farklı sigorta şirketinin “genişletilmiş kasko” poliçeleri aynı ek teminatlara sahip olmak zorunda değildir. Bu nedenle yalnızca ürün adına değil, poliçedeki özel şartlara, limitlere, muafiyetlere ve istisnalara bakılmalıdır.
Kaskonun temel risk grupları nelerdir?
Genel şartların A.1 bölümünde ana teminat grupları; aracın çarpışması, araca dışarıdan ve ani bir etki sonucu meydana gelen zararlar, üçüncü kişilerin kötü niyetli veya muzip hareketleri, aracın yanması ve aracın veya parçalarının çalınması ya da çalınmaya teşebbüs edilmesi gibi başlıklar altında düzenlenir.
“Kasko” adıyla sunulan ürünün bu temel grupların tamamını içermesi gerekir. “Dar kasko” ise bunların yalnızca bir bölümünü içerir.
Genişletilmiş kaskoda hangi ek riskler olabilir?
Genel şartların A.4 bölümünde ek sözleşmeyle teminat kapsamına alınabilecek çok sayıda risk sayılır. Bunlar arasında poliçenin yapısına göre şu başlıklar bulunabilir:
- Deprem, toprak kayması ve benzeri doğal afet riskleri,
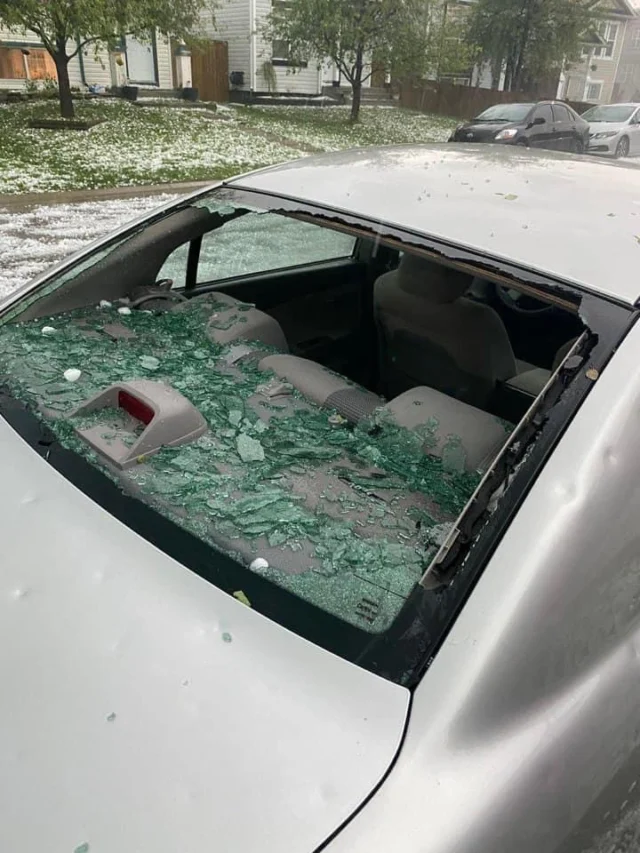
- Fırtına, dolu, yıldırım ve volkanik püskürme,
- Sel ve su baskını,
- Grev, lokavt, kargaşalık ve halk hareketleri,
- Terör olayları,
- Sigara ve benzeri maddelerin temasıyla oluşan zararlar,
- Yetkisiz kişilerce çekilme veya çektirilme nedeniyle oluşan zararlar,
- Anahtarın ele geçirilmesi veya anahtar kaybına bağlı bazı riskler,
- Hayvanların araca verdiği zararlar,
- Yurt dışında meydana gelen zararlar,
- Poliçede ayrıca tanımlanabilen kullanım ve gelir kaybı gibi ek güvenceler.
Bu risklerin “genişletilmiş kasko” poliçesinde otomatik olarak tamamının bulunduğu düşünülmemelidir. Hangi risklerin dahil olduğu teklif ve poliçede tek tek görülmelidir.
Tam kasko her şeyi sınırsız öder mi?
Hayır. “Tam kasko” ifadesi, genel şartlardaki temel risklerle A.4’teki ek sözleşmeyle teminata alınabilecek risklerin tamamının ürün kapsamında bulunması anlamına gelir. Buna rağmen her poliçede limit, muafiyet, özel şart, istisna ve hasar ödeme koşulları bulunabilir. “Tam” kelimesi sınırsız ve koşulsuz ödeme garantisi anlamına gelmez.
Doğal afet teminatları neden ayrıca kontrol edilmeli?
Dolu, sel, fırtına ve deprem gibi riskler araç sahipleri için yüksek maliyetli hasarlara yol açabilir. Bu teminatların poliçede bulunup bulunmadığı, varsa muafiyet ve limitleri teklif aşamasında kontrol edilmelidir. Özellikle doğal afet riski yüksek bölgelerde “en ucuz poliçe” yerine ihtiyaca uygun kapsamın karşılaştırılması daha sağlıklı sonuç verir.
Yetkili servis ve orijinal parça şartı ürün adından bağımsızdır
Dar, genişletilmiş veya tam kasko seçimi yapılırken onarımın hangi servis ağı içinde yapılacağı, parça kullanım koşulları ve anlaşmalı servis hükümleri ayrıca incelenmelidir. Aynı ürün adı altında farklı servis seçenekleri bulunabilir.
Muafiyetli kasko nedir?
Muafiyet, hasarın belirli bir kısmının sigortalı üzerinde kalmasını öngören poliçe düzenlemesidir. Muafiyet oranı veya tutarı poliçeye göre değişebilir. Muafiyetli poliçelerde prim daha düşük olabilir; ancak hasar anında sigortalının üstleneceği bölüm önceden bilinmelidir.
Kasko hasarı ne zaman bildirilmelidir?
SEDDK Kasko Genel Şartlarında sigortalının, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç 5 iş günü içinde sigortacıya bildirimde bulunması yükümlülüğü düzenlenmiştir. Hasar anında sigorta şirketinin bildirdiği kanal ve belge prosedürü takip edilmelidir.
Konuyla ilgili ayrıntılar için Kasko Hasar İhbarı Kaç Gün İçinde Yapılır? rehberi incelenebilir.
2026’da kasko teklifi karşılaştırırken 10 kontrol
- Ürün türü: dar, kasko, genişletilmiş veya tam kasko mı?
- Doğal afet teminatları dahil mi?
- Sel ve su baskını teminatı var mı?
- Terör, toplumsal olay ve kötü niyetli hareket şartları nasıl?
- Anahtar kaybı ve hırsızlık koşulları nedir?
- Hayvanların araca verdiği zararlar kapsama dahil mi?
- Yetkili servis veya özel servis tercihi nasıl düzenlenmiş?
- Orijinal/eşdeğer parça uygulaması nasıl?
- İkame araç süresi ve kullanım koşulları nedir?
- Muafiyet ve alt limitler var mı?
Sık sorulan sorular
Genişletilmiş kasko ile tam kasko aynı mı?
Hayır. Genişletilmiş kasko, temel risklere ek olarak A.4 risklerinin bir kısmını kapsar. Tam kasko ise genel şartlarda tanımlanan temel risklerle birlikte A.4’te ek sözleşmeyle alınabilen risklerin tamamını kapsayan ürün adıdır.
Dar kasko daha mı ucuz?
Kapsamın daha dar olması primi etkileyebilir; ancak fiyat yalnızca ürün türüne bağlı değildir. Araç, sigortalı, hasar geçmişi, teminat limitleri, muafiyet ve şirketin teknik fiyatlaması da sonucu değiştirir.
Genişletilmiş kasko doluyu kesin karşılar mı?
Ürün adından hareketle kesin sonuç çıkarılmamalıdır. Dolu riskinin teklif ve poliçede açıkça teminat altında olup olmadığı kontrol edilmelidir.
Tam kaskoda mekanik arıza otomatik olarak ödenir mi?
Her mekanik arızanın otomatik olarak ödeneceği varsayılamaz. Hasarın nedeni, poliçe kapsamı, ek sözleşme ve istisnalar belirleyicidir.
Resmî kaynak
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Kasko teminatı bakımından nihai belge sigorta şirketinin düzenlediği poliçe, özel şartlar, klozlar ve yürürlükteki genel şartlardır.