SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
Sigorta
Ender Güzeler: “OVP ile sigortacılığın stratejik önemi artıyor”
Unico Sigorta Genel Müdürü Ender Güzeler, 2027-2029 OVP ile birlikte sigorta sektörünün; tasarrufların artırılmasından afet risklerinin yönetimine, dış ticaretin korunmasından yaşlanan nüfusun bakım ihtiyaçlarına kadar ekonominin ve toplumun dayanıklılığını güçlendiren…
5 dk okuma
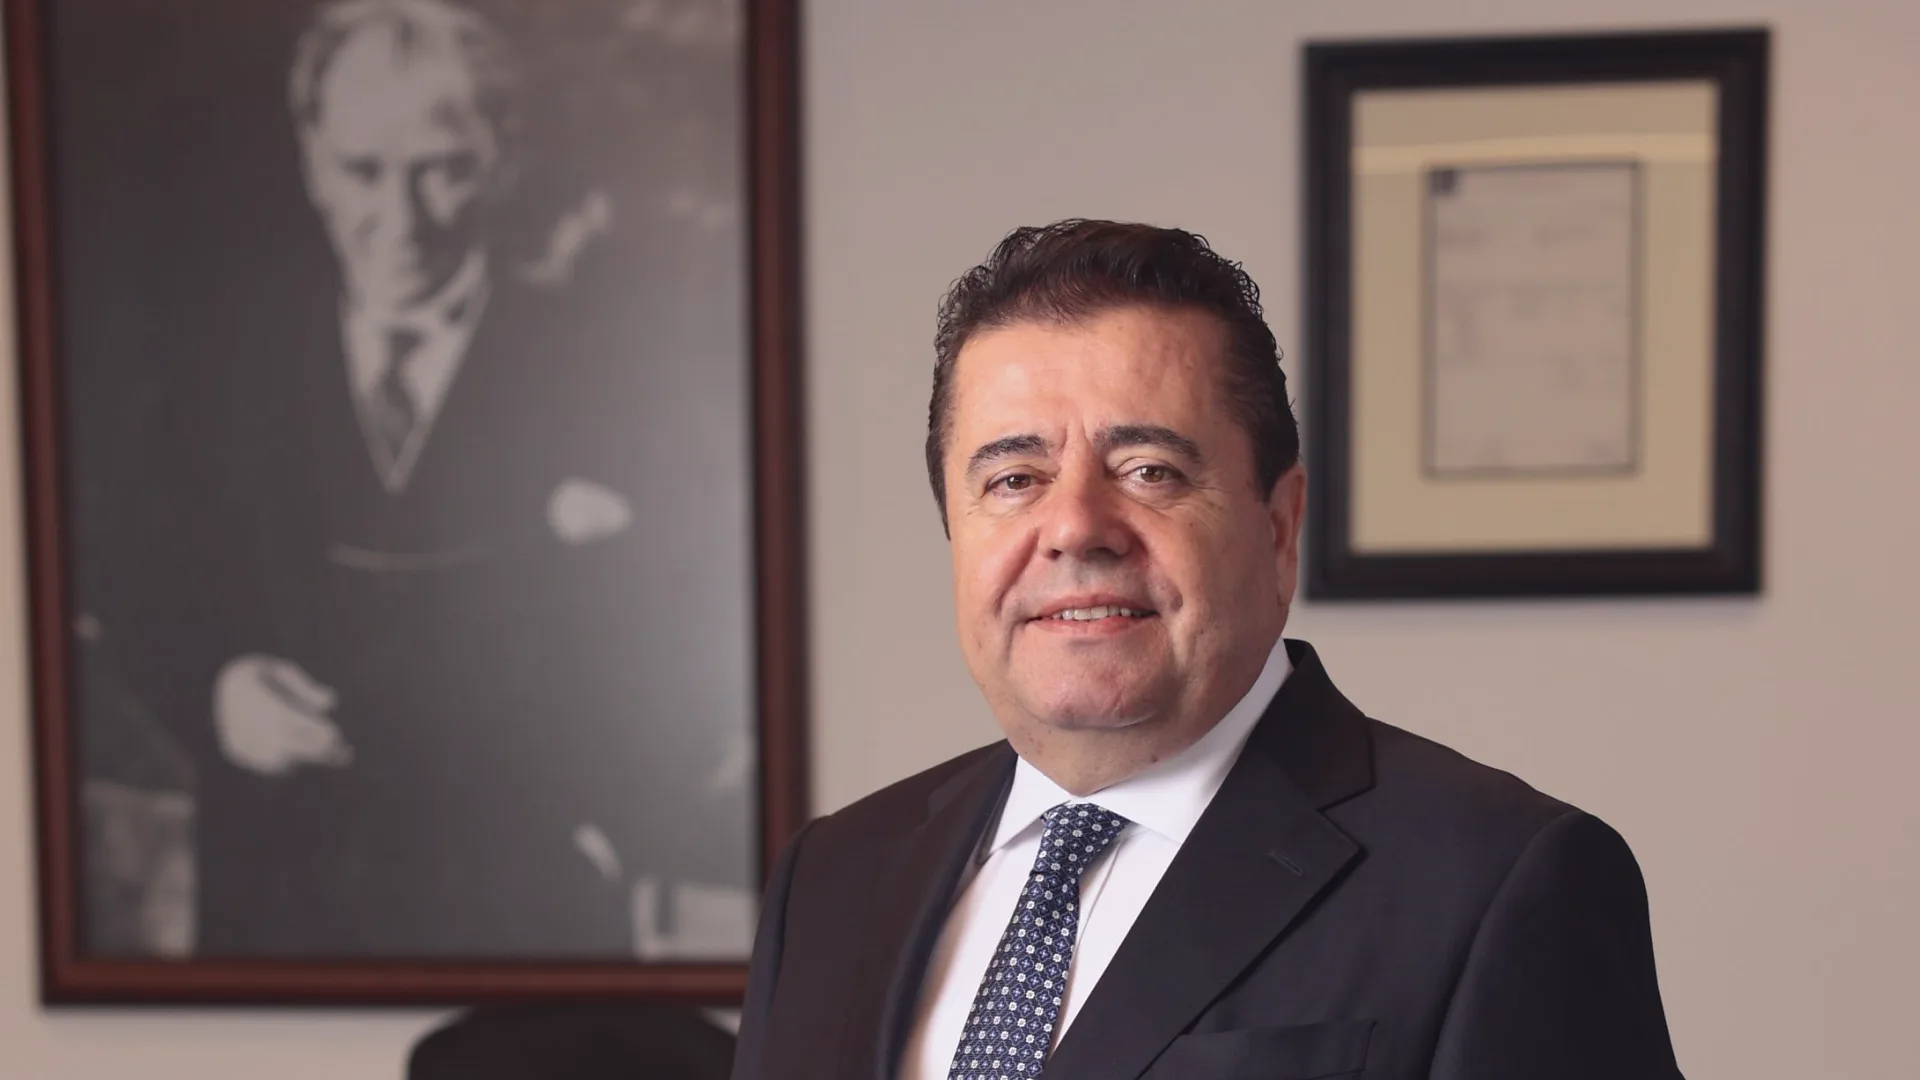
Unico Sigorta Genel Müdürü Ender Güzeler, 2027-2029 OVP ile birlikte sigorta sektörünün; tasarrufların artırılmasından afet risklerinin yönetimine, dış ticaretin korunmasından yaşlanan nüfusun bakım ihtiyaçlarına kadar ekonominin ve toplumun dayanıklılığını güçlendiren çok daha stratejik bir rol üstlenmesinin beklendiğini belirterek, bu dönüşümün sigortacılığı “milli güvenliğin önemli unsurlarından biri” haline getireceğine dikkat çekti.
“2027-2029 OVP hedeflerinin; yüksek sigorta penetrasyonu, çeşitlendirilmiş ürün yapısı ve riskleri gerçekleşmeden önce yönetmeye odaklanan daha güçlü bir sigorta ekosistemi açısından önemli bir dönüm noktası olması bekleniyor” diyen Ender Güzeler, OVP’ye ilişkin değerlendirmelerine şöyle devam etti:
“OVP, sektöre bazı ödevler çıkartırken beraberinde bazı fırsat alanlarını da göstermekle birlikte “istikrar” ve “dayanıklılık” çerçevesinde rolü ve önemini vurguluyor. Bu vurgu sektörün 2030 Vizyonu ile de örtüştüğü şeklinde okuyoruz.
Sektöre verilen ödevler
- Tüm afet tehlikelerini kapsayan zorunlu afet sigortası mekanizmasının geliştirilip yaygınlaştırılması, beyan/ödeme takibinin etkinleştirilmesi ve dolaysıyla afet ve bakım sigortası gibi yeni/genişleyen ürünlere aktüeryal kapasite ve reasürans kapasitesi ayırmak.
- Uzun dönemli bakım sigortasının altyapısının kurulması. Yaşlanan nüfus/bakım ekonomisi politikasının ürün ve aktüerya tasarımı sektöre bırakılıyor.
- Devlet Destekli Alacak Sigortası’nın etkinliğinin artırılması ve Eximbank ihracat kredi sigortalarının güçlendirilmesine yönelik, alacak sigortası ve ihracat kredi sigortası tarafında kamu programlarıyla (Eximbank, KGF) entegre dağıtım kurmak.
- BES (Bireysel Emeklilik Sistemi) /OKS (Otomatik Katılım Sistemi)’nin fon çeşitliliği ve cazibesinin artırılmasına paralel olarak, Yatırım fonlu ve birikimli hayat sigortalarının yaygınlaştırılması için hayat sigortası ürünlerini BES/OKS reformuyla uyumlu, yatırım fonlu/birikimli yapıya göre yeniden tasarlamak.
Fırsatlar alanları
- Afet sigortasının zorunlu kapsamının genişlemesi, tarihsel olarak düşük penetrasyonlu bir branşta hacim artışı potansiyeli sunuyor. Afet sigortasının yaygınlaşması, erken yatırım yapan (fiyatlama, risk modelleme) şirketler için rekabet avantajı.
- Bakım ekonomisi ve uzun dönemli bakım sigortası, tamamen yeni bir ürün kategorisi ve prim havuzu ile ilk giren şirketler için marka konumlandırma ve pazar payı fırsatı getiriyor.
- Yurt içi tasarruf artırma hedefi, hayat sigortacılığına doğrudan siyasi destek sağlıyor; BES / OKS büyümesiyle birlikte hayat sigortasında çapraz satış ve yeni müşteri kazanımı için ürün satışı imkânı.
- Alacak sigortası ve ihracat kredi sigortasının kamu destekli genişlemesi, KOBİ ve ihracatçı tabanının genişlemesiyle ticari hat büyümesi.
Ortaya çıkabilecek yeni ürün türleri
- Değer bazlı geri ödeme mantığına uyumlu ağ bazlı ve ko-ödemeli TSS paketleri
- Bakım ekonomisi çerçevesinde yaşlı/engelli bakımını kapsayan hibrit sağlık-bakım sigortası
- Uzaktan sağlık hizmetleri altyapısına entegre tele-sağlık destekli sigorta paketleri
- Afet sigortasında parametrik/geniş kapsamlı yeni nesil ürünler
- Tamamen yeni olan “Uzun dönemli bakım sigorta”
- Hayat + Sağlık + Bakım bileşenlerini birleştiren ürünler. (BES /OKS ile çapraz satış imkânı)
Bu ürün ve konsantrasyonların pazarı büyütme potansiyeli olduğunu düşünüyorum.
Sigorta Sektörünün “istikrar” ve “dayanıklılık” çerçevesinde plandaki rolü:
Ekonomik katkı ve kapsayıcılık zemini
Sektör paydaşları açısından program, özel sigortacılığı hem büyüme (tasarruf, ticari sigorta) hem toplumsal kapsayıcılık (afet, bakım) eksenlerinde genişletecek bir zemin sunuyor. Ürün portföyünün bu iki ekseni birlikte karşılayacak şekilde (bireysel tasarruf odaklı + toplumsal risk odaklı) tasarlanması, hem kârlılık hem sektörün ekonomideki görünürlüğü açısından öne çıkan fırsat alanı. OVP’de “dayanıklılık” kavramı hem makroekonomik (dış şoklara karşı) hem toplumsal-fiziksel (afet, demografik dönüşüm) hem de sektörel (tedarik zinciri, imalat sanayii) düzeyde defalarca vurgulanıyor. Özel sigortacılığın bu çerçeveye katkısını dört ayrı kanaldan okumak mümkün.
Mali/finansal istikrar kanalı
Program, dış şoklara dayanıklılığın temelini “yurt içi tasarrufların artırılması” ve “TL cinsinden tasarruf ve yatırım araçlarının çeşitlendirilmesi”ne bağlıyor. Hayat sigortası (birikimli/yatırım fonlu ürünler) ve BES / OKS burada doğrudan araç konumunda: uzun vadeli, TL bazlı, sabit getirili tasarrufu sisteme çekerek hem cari açığı fonlayarak döviz talebini azaltıyor hem de finansal sistemin şoklara karşı tampon kapasitesini büyütüyor. Sigorta şirketleri aynı zamanda kurumsal yatırımcı olarak sermaye piyasalarının derinleşmesine (Yatırımcı Risk Merkezi, pay piyasası reformları) katkı sunuyor. Bu da finansal istikrarın kurumsal ayağını güçlendiriyor.
Fiziksel/toplumsal dayanıklılık kanalı
“Ailenin güçlendirilmesi, toplumsal ve fiziki dayanıklılığın artırılması” başlığı altında şehirlerin afetlere karşı dayanıklılığı ve kentsel dönüşüm doğrudan yer alıyor; bunun mali karşılığı ise kamu maliyesi bölümündeki zorunlu afet sigortası mekanizması. Burada özel sigortacılığın rolü açık: afet riskini kamu bütçesinden özel sigorta/reasürans havuzuna kaydırarak, büyük bir depremde devletin mali dayanıklılığını koruyan bir şok emici işlevi görüyor. Bu, belgenin “çoklu şoklara karşı direnç” hedefiyle doğrudan örtüşen, sigortanın en somut katkı alanı.
Dış ticaret ve tedarik zinciri dayanıklılığı kanalı
Program, “tedarik zincirlerinin dayanıklılığı ve çeşitliliği” ile “dış şoklara karşı dayanıklılık”ı sanayi ve dış ticaret bölümlerinde tekrar tekrar vurguluyor. Alacak sigortası ve Eximbank ihracat kredi sigortaları burada ihracatçı/KOBİ’nin tahsilat riskini (yurt dışı alıcı iflası, kur şoku, jeopolitik kesinti) sigortalı hale getirerek firma düzeyinde dayanıklılığı artırıyor. Böylelikle toplamda sanayi sektörünün “dış şoklara karşı dayanıklılığının artırılması” hedefine mikro düzeyden katkı demek.
Demografik dayanıklılık kanalı
Nüfus artış hızının düşmesi ve bakım ekonomisi vurgusu, uzun dönemli bakım sigortasının altyapısını gerekli kılıyor. Bu, belgenin “demografik dönüşüme karşı dayanıklılık” hedefinin sosyal güvenlik sisteminin tek başına karşılayamayacağı bir yükü özel sigortacılığa devretmesi anlamına geliyor. Sistemin mali sürdürülebilirliğini korurken bakım ihtiyacının karşılanmasını sağlayan tamamlayıcı bir mekanizma olarak ortaya konuyor.
Özetle OVP, özel sigortacılığı ekonomik dayanıklılığın “arka planda çalışan” ama kritik bir bileşeni olarak konumlandırıyor: tasarrufu besleyerek finansal istikrara, afet riskini paylaşarak mali dayanıklılığa, ticari riski teminat altına alarak dış ticaret dayanıklılığına ve bakım yükünü karşılayarak demografik dayanıklılığa katkı sunuyor. Belgede sektöre bu rol açıkça “sigortanın milli güvenlik/dayanıklılık unsuru” diye adlandırılmıyor, ama dört ayrı politika hattının kesişimi bu sonucu ortaya çıkardığını belgenin doğrudan ifadesi olmamakla birlikte bu şekilde sentezliyorum. Bu bir kamu politikası belgesi olduğu için buradaki değerlendirmeler sektörel çıkarım niteliğindedir.”
COP31 Sigorta Evi 2026’da Erdem Çalışkan İklim Riskleri ve Yapay Zekâyı Anlattı
SAB Sigorta Acenteleri Derneği’nin Yeni Başkanı Sinan Özcan Oldu
SAB Başkanı Ayhan Çalık İstifa Etti: “Makamlar Geçicidir, İlkeler Kalıcıdır”
Mustafa Aktaşoğlu: “Sigorta Bir Lüks Değil, Ekonomik Bir Zorunluluktur”
Hepiyi Sigorta’nın 2026 İlk 9 Aylık Net Kârı 6,80 Milyar TL Oldu
HDI Sigorta 2026 İlk 9 Ay: 3.377.496.525,72 TL Net Kâr
COP31 Sigorta Evi 2026’da Erdem Çalışkan İklim Riskleri ve Yapay Zekâyı Anlattı
SAB Sigorta Acenteleri Derneği’nin Yeni Başkanı Sinan Özcan Oldu
SAB Başkanı Ayhan Çalık İstifa Etti: “Makamlar Geçicidir, İlkeler Kalıcıdır”
Mustafa Aktaşoğlu: “Sigorta Bir Lüks Değil, Ekonomik Bir Zorunluluktur”
Hepiyi Sigorta’nın 2026 İlk 9 Aylık Net Kârı 6,80 Milyar TL Oldu