SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
Kasko Sigortası
Araçtaki Laptop ve Çanta Çalınırsa Kasko Öder mi? 2026 Kişisel Eşya Teminatı
Araç içinde bırakılan laptop, telefon veya çantanın çalınması kaskoya girer mi? Kişisel eşya ek teminatı, ispat ve hasar adımları.
3 dk okuma
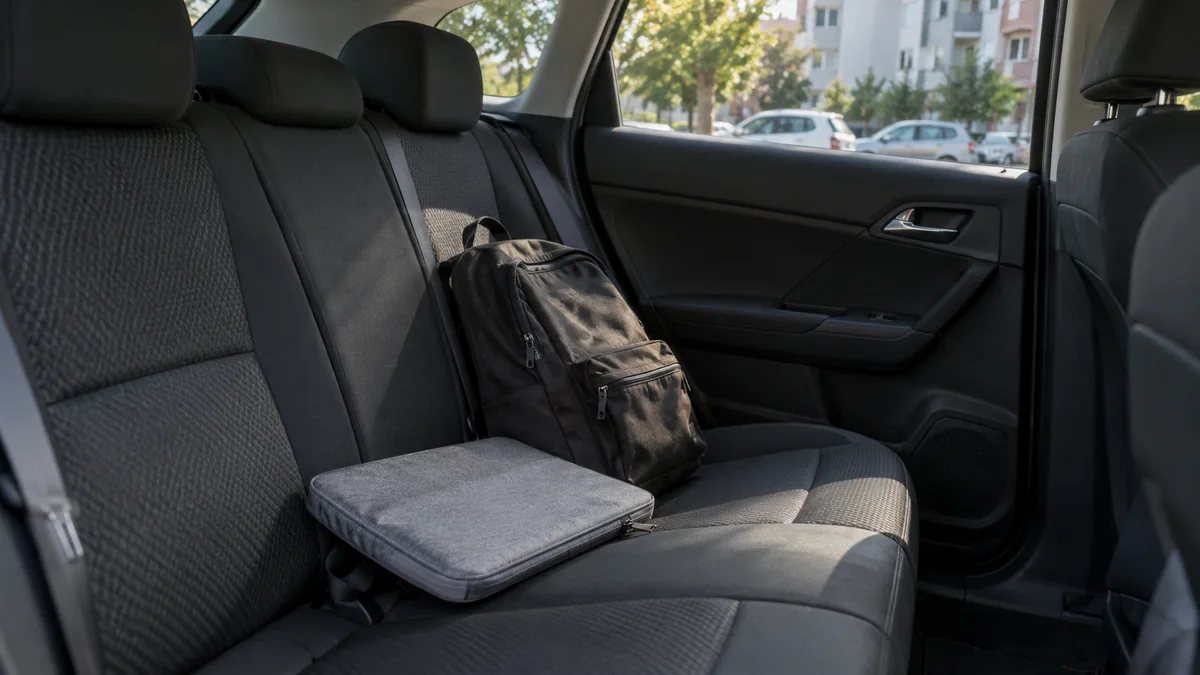
Aracın içinde unutulan veya bırakılan laptop, telefon, çanta ve diğer kişisel eşyaların çalınması standart kasko poliçesi tarafından otomatik olarak karşılanmaz. Kasko esas olarak sigortalı aracın poliçede belirtilen risklere karşı korunmasını sağlar. Araçtaki taşınabilir kişisel eşyalar için ayrıca kişisel eşya, araç içi eşya veya benzeri ek teminat bulunup bulunmadığına bakılmalıdır.
Kasko araç içindeki hangi eşyaları karşılayabilir?
Bir poliçede ek teminat tanımlanmışsa ilgili limit ve şartlara tabi olmak üzere bazı kişisel eşyalar için koruma sağlanabilir. Ancak her eşya eşit biçimde kapsama alınmaz. Nakit para, takı, ticari mal, taşınabilir elektronik cihaz veya aracın dışından görülebilen çantalar özel istisnalara konu olabilir. Poliçe ekindeki eşya listesi, hırsızlık yöntemi, araç kilit durumu ve talep edilen deliller belirleyicidir.
| Olay | Muhtemel değerlendirme |
|---|---|
| Cam kırılarak laptop çalınması | Araç camı ile laptop ayrı hasar kalemleridir. Cam hasarı için kasko, laptop için ayrıca eşya teminatı kontrol edilir. |
| Araçtan çanta çalınması | Çanta ve içeriği standart araç teminatına kendiliğinden girmez. |
| Aracın fabrikasyon multimedya ekranının çalınması | Araç donanımı ile kişisel eşya ayrımı yapılır; araç teminatı ve hırsızlık şartları incelenir. |
| Sonradan takılan pahalı ses sistemi | Aksesuarın poliçede belirtilmesi ve teminat limiti önemli olabilir. |
| Aracın bagajındaki eşyanın kaybolması | Hırsızlık ispatı, eşya teminatı ve bagaj/kapalı alan koşulları değerlendirilir. |
Cam kırılması karşılanırken laptop neden karşılanmayabilir?
Cam, sigortalı aracın bir parçasıdır; laptop ise araçla birlikte taşınan kişisel maldır. Aynı olayda iki farklı mülkiyet ve teminat türü söz konusu olabilir. Kasko poliçesi aracın kırılan camını karşılıyor diye otomatik olarak koltuktaki bilgisayar için de ödeme yapılacağı sonucu çıkarılamaz.
Aracın fabrika çıkışlı donanımı ve sonradan eklenen aksesuarlar
Aracın orijinal parçaları, fabrika çıkışı sistemleri ve sonradan eklenen aksesuarlar arasında poliçeye göre farklar bulunabilir. Sonradan eklenen pahalı multimedya ekipmanını sigorta sözleşmesinde açıkça bildirmek, değerinin ve teminatının belirlenmesini kolaylaştırır. Araçta seyahat ederken kullanılan bağımsız laptop ise sabit araç donanımı sayılmaz.
Hırsızlık olursa hangi adımlar izlenmeli?
- Öncelikle kişisel güvenliği sağlayın; olay yerini gereksiz yere değiştirmeyin.
- Polise veya jandarmaya başvurup olayla ilgili resmî kaydın düzenlenmesini sağlayın.
- Kırık cam, kilit ve diğer hasarların fotoğraflarını çekin.
- Sigorta şirketine poliçedeki usule ve süreye uygun hasar bildirimi yapın.
- Çalınan eşyaların fatura, seri numarası ve mümkünse mülkiyet belgelerini hazırlayın.
- Araç onarımı öncesinde eksper incelemesi veya şirket onayı gerekip gerekmediğini öğrenin.
- Hasar kararı geldiğinde cam/kaporta zararı ile kişisel eşya talebinin ayrı değerlendirilip değerlendirilmediğini kontrol edin.
Poliçe satın alırken kişisel eşya teminatı nasıl sorgulanır?
- Kişisel eşya veya araç içi eşya teminatı var mı?
- Azami ödeme limiti eşya başına mı, olay başına mı?
- Laptop, tablet, telefon ve kamera açıkça kapsamda mı?
- Zorla giriş veya kırma izi şartı aranıyor mu?
- Araç kilitli olmalı mı? Bagaj ve kabin için farklı kurallar var mı?
- Muafiyet, amortisman veya eskime kesintisi uygulanıyor mu?
Sık sorulan sorular
Arabanın camını kıran hırsız çantayı da aldıysa ikisi birden ödenir mi?
Cam ve çanta için iki ayrı teminat değerlendirmesi gerekir. Yalnızca araç camının kasko kapsamında olması, çantanın da karşılanacağı anlamına gelmez.
Telefonun araçta unutulması kasko hasarı sayılır mı?
Unutma veya kaybetme, hırsızlıkla aynı olay değildir. Poliçedeki açık teminat ve istisnalar belirleyicidir.
Bagajdaki eşya daha güvende olduğu için sigortalı mı sayılır?
Hayır. Bagajda bulunma tek başına teminat doğurmaz; bazı ek teminatların kullanım koşulları arasında yalnızca bir unsur olabilir.
İlgili rehberler ve resmî başvuru noktaları
Kaskoda sonradan takılan aksesuarlar, Kasko hasar bildirimi ve Hasar reddine itiraz içeriklerini okuyabilirsiniz. Kasko genel şartları için Türkiye Sigorta Birliği, uyuşmazlık süreçleri için Sigorta Tahkim Komisyonu kaynakları kullanılabilir.
Bilgilendirme tarihi: 28 Ekim 2026. Şirket ve ürün özel şartları ile somut olayın delilleri değerlendirmeyi değiştirebilir.
60 ve 65 Yaş Üstü Sağlık Sigortası Yapılır mı? 2026 Yaş Sınırı ve Yenileme Garantisi
Kombi Bozulursa Konut Sigortası Karşılar mı? 2026 Arıza, Bakım ve Asistans Rehberi
Özgür Yılmaz yeniden seçildi: İTO Sigortacılık Meslek Komitesi’nde Lila Liste kazandı
Aksigorta, İstanbul’daki Sel Sonrası Hasar İhbarlarının İncelendiğini KAP’a Bildirdi
Anadolu Hayat Emeklilik, Genel Müdürlük Görevi İçin Sezgin Yılmaz Hakkında Karar Aldı
Türkiye Sigorta, Genel Müdür Yardımcısı Gürol Sami Özer’in İş Sözleşmesinin Feshedildiğini Duyurdu
60 ve 65 Yaş Üstü Sağlık Sigortası Yapılır mı? 2026 Yaş Sınırı ve Yenileme Garantisi
Araçtaki Laptop ve Çanta Çalınırsa Kasko Öder mi? 2026 Kişisel Eşya Teminatı
Kombi Bozulursa Konut Sigortası Karşılar mı? 2026 Arıza, Bakım ve Asistans Rehberi
TempusDirect, Sigorta Hasar Maliyetlerini Azaltma Teknolojisi İçin Aldrich Capital’den Yatırım Aldı
Ethos ve Liberty Mutual, Hayat Sigortası Sahiplerine Oto ve Konut Sigortası Avantajı Sunacak