SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
Tarım Sigortaları
TARSİM Gelir Koruma Sigortası 2026: Buğday, Arpa ve Çavdarda Verim ile Fiyat Riski
TARSİM gelir koruma sigortası 2026’da buğday, arpa ve çavdarda verim ile fiyat riskini nasıl güvenceye alır? Yüzde 60 devlet desteği ve tazminat hesabı.
5 dk okuma
TARSİM Gelir Koruma Sigortası, sigortalanan buğday, arpa ve çavdar ürünlerinde hem verim düşüşü hem de hasat sonrası ürün fiyatının beklenenden farklı gerçekleşmesi nedeniyle oluşabilecek gelir kaybını, poliçe ve ilgili tarife koşulları çerçevesinde güvence altına alan devlet destekli tarım sigortasıdır. TARSİM’in resmî ürün açıklamasına göre prim tutarının yüzde 60’ı devlet tarafından karşılanmaktadır. Ancak bu destek, bütün ürünlerin veya her gelir kaybının koşulsuz biçimde karşılandığı anlamına gelmez.
22 Ekim 2026 itibarıyla hazırlanan bu rehber, “gelir koruma sigortası nedir”, “hangi ürünlerde geçerli”, “tazminat ne zaman doğar” ve “fiyat düştüğünde nasıl kontrol edilir” sorularına TARSİM’in yayımladığı kapsam ve ödeme kuralları üzerinden yanıt veriyor.
Gelir koruma sigortası neyi güvence altına alıyor?
Geleneksel bitkisel ürün poliçelerinde belirli fiziksel zarar nedenleri öne çıkarken gelir koruma sigortasının temelinde verim ve fiyatın birlikte etkilediği üretim geliri bulunur. TARSİM’in resmî açıklamasında buğday, arpa ve çavdar için kuraklık, don, sıcak hava dalgası, sıcak rüzgâr, aşırı yağış ve nem, dolu, fırtına, hortum, yangın, heyelan, deprem, sel ve su baskını ile yabani hayvan gibi nedenlere bağlı verim değişimleri sayılır. Hasat sonrası fiyatın beklenen fiyattan farklılaşması kaynaklı gelir kaybı da poliçe koşulları içinde değerlendirilir.
Hangi ürünler için? Resmî sayfada buğday, arpa ve çavdar belirtilmektedir. Ayçiçeği, mısır veya başka bir ürünün kendiliğinden bu poliçenin kapsamında olduğu sonucu çıkarılamaz. Sigortalanan parsel ve ürün kaydı, başvuru döneminde acente ve sistem üzerinden doğrulanmalıdır. Bu ürünlerin sap kısmı ise isteğe bağlı olarak ek primle güvenceye alınabilir.
TARSİM gelir koruma sigortası ile bitkisel ürün sigortası aynı mı?
Hayır. Gelir koruma sigortası gerçekleşen ve korunan gelir arasındaki ilişkiyi esas alır. Bitkisel ürün sigortası ise kendi genel şartları, sigortalı tehlikeleri ve hasar değerlendirme kurallarına tabidir. İki ürünün kapsam, sigorta bedeli ve ödeme koşulları birbirinin yerine geçirilemez. Ayrıntılı karşılaştırma için 2026 TARSİM Bitkisel Ürün Sigortası rehberimizi inceleyebilirsiniz.
Gelir koruma sigortası nasıl yaptırılır?
- Üretim kaydını kontrol edin: Tarım ve Orman Bakanlığınca belirlenen kayıt sistemlerinde, ilgili yıla ait arazi ve ürün bilgilerinizin güncel olduğundan emin olun. TARSİM, Çiftçi Kayıt Sistemi (ÇKS) bilgilerini güncelleyen üreticilerin başvuru yapabileceğini açıklıyor.
- Yetkili sigorta şirketine veya acenteye başvurun: TARSİM’e üye sigorta şirketi veya acente, sistemde kayıtlı çiftçi ve parsel bilgilerini sorgular.
- Ürün ve parseli eşleştirin: Hangi parselde hangi ürünün ekili olduğu, yüzölçümü ve poliçenin geçerli olduğu üretim dönemi gibi kayıtları kontrol edin.
- Teklifi ayrıntılı okuyun: Korunan gelir, beklenen fiyat/verim hesaplaması, prim ve devlet katkısı, muafiyetler, teminat başlangıcı ve bitişini sorarak öğrenin.
- Poliçeyi saklayın: TARSİM’in açıklamasına göre poliçe ve bilgilendirme belgeleri tercih edilen iletişim kanalına göre SMS/e-posta ile iletilebilir; istenirse acenteden çıktı alınabilir.
2026 yılında primin ne kadarını devlet ödüyor?
TARSİM’in Gelir Koruma Sigortası sayfasına göre poliçede yazılı primin yüzde 60’ı devlet desteğiyle karşılanıyor. Sigortalının ödeyeceği payın yüzde 15’i peşin alınıyor; sigortalı payının kalan bölümü ise poliçe bitiş tarihinden itibaren en geç bir ay içinde tahsil ediliyor. Buradaki yüzde 15, toplam primin değil, üreticinin ödemekle yükümlü olduğu primin peşin ödenen kısmıdır.
Örnek hesap (yalnızca matematiksel örnek): Toplam prim 10.000 TL olarak varsayılırsa devlet payı 6.000 TL, üretici payı 4.000 TL olur. Üretici payının yüzde 15’i olan 600 TL peşin, kalan 3.400 TL ise poliçedeki tahsilat koşullarına göre ödenir. Bu rakamlar gerçek teklif veya 2026 tarife fiyatı değildir; prim üretim alanı ve risk özelliklerine göre belirlenir.
Verim düşerse veya satış fiyatı beklentinin altında kalırsa tazminat doğar mı?
TARSİM, tazminat hesabında parselin gerçekleşen geliriyle korunan gelirini karşılaştırdığını belirtiyor. Gerçekleşen gelir korunan gelir tutarının altında kalırsa, ilgili genel şartlar ve tarife/talimat hükümlerine göre tazminat hakkı doğabilir. Gerçekleşen gelir korunan gelire eşit veya üstündeyse o parsel için gelir koruma tazminatı ödenmez.
Bu nedenle “ürünün satış fiyatı düştü, mutlaka ödeme alırım” veya “verim yüzde 10 azaldı, otomatik yüzde 10 tazminat ödenir” yaklaşımı doğru değildir. Korunan gelir hesabı, gerçekleşen fiyat/verim ve poliçedeki koşullar birlikte değerlendirilir.
Hasar ihbarı ve tazminat ödeme süresi nasıl işliyor?
TARSİM’in resmî sayfasında, ekilen tohumun çıkışının olmaması durumuna ilişkin özel ihbar aralığı açıklanıyor: sözleşmenin yapıldığı yılın 31 Aralık tarihinden takip eden yılın 31 Ocak tarihine kadar meydana gelen ilgili hasarlar için ihbar yükümlülüğü bulunuyor. Bu aralıktan sonraki gelir koruma hesaplamasına konu olaylarda ise aynı tür ihbar yükümlülüğü bulunmadığı belirtiliyor. Somut poliçede başka sigorta ürünlerine ait ihbar sürelerini buraya taşımamak gerekir.
Ödeme süresi konusunda önemli ayrıntı: TARSİM, gerçekleşen verimin ve gerçekleşen fiyatın belirlenmesinden itibaren en geç 45 gün içinde, genel şartlar kapsamında tazminatın tespit edilip ödendiğini belirtiyor. Bu, ekili üründe olumsuz hava olayı görüldüğü tarihten itibaren kesin 45 günde para yatacağı anlamına gelmez.
Poliçe yaptırmadan önce çiftçi hangi bilgileri kontrol etmeli?
- ÇKS veya ilgili kayıt sisteminde il, ilçe, parsel, ürün ve alan bilgilerinin güncelliği.
- Korunan gelirin hangi varsayımlar üzerinden hesaplandığı ve bu hesabın poliçede nerede görüleceği.
- Devlet desteği sonrası sigortalının ödeyeceği tutar ve tahsilat takvimi.
- Hangi ürünlerin güvence altında olduğu; buğday, arpa ve çavdar dışındaki mahsullerin otomatik kapsamda sayılmaması.
- Sap teminatı isteniyorsa ek prim ve poliçeye yansıyıp yansımadığı.
- Gelir koruma ile sera sigortası gibi diğer tarım ürünlerinin birbirinden farklı olduğu.
Sık sorulan sorular
TARSİM gelir koruma sigortası bütün çiftçilere otomatik yapılır mı?
Hayır. Sigorta ürünün, parselin, kayıtların ve poliçe düzenlenme koşullarının uygunluğuna bağlıdır; çiftçinin yetkili şirket veya acente üzerinden işlem yaptırması gerekir.
Fiyat düşüşü tek başına ödeme için yeterli mi?
Tek başına her fiyat düşüşü ödeme garantisi vermez. Tazminat için gerçekleşen gelirin korunan gelirin altında kalması ve poliçedeki şartların yerine gelmesi gerekir.
Gelir koruma sigortası için nereye başvurabilirim?
TARSİM’e üye sigorta şirketine veya acenteye başvurabilirsiniz. Ürün kapsamı için TARSİM resmî sitesi ve ALO TARSİM 172 üzerinden güncel bilgi alınabilir.
Resmî kaynak ve güncelleme notu
TARSİM – Gelir Koruma Sigortası: Kapsam, primler ve tazminat koşulları · TARSİM ana sayfası ve güncel tarife/talimat duyuruları.
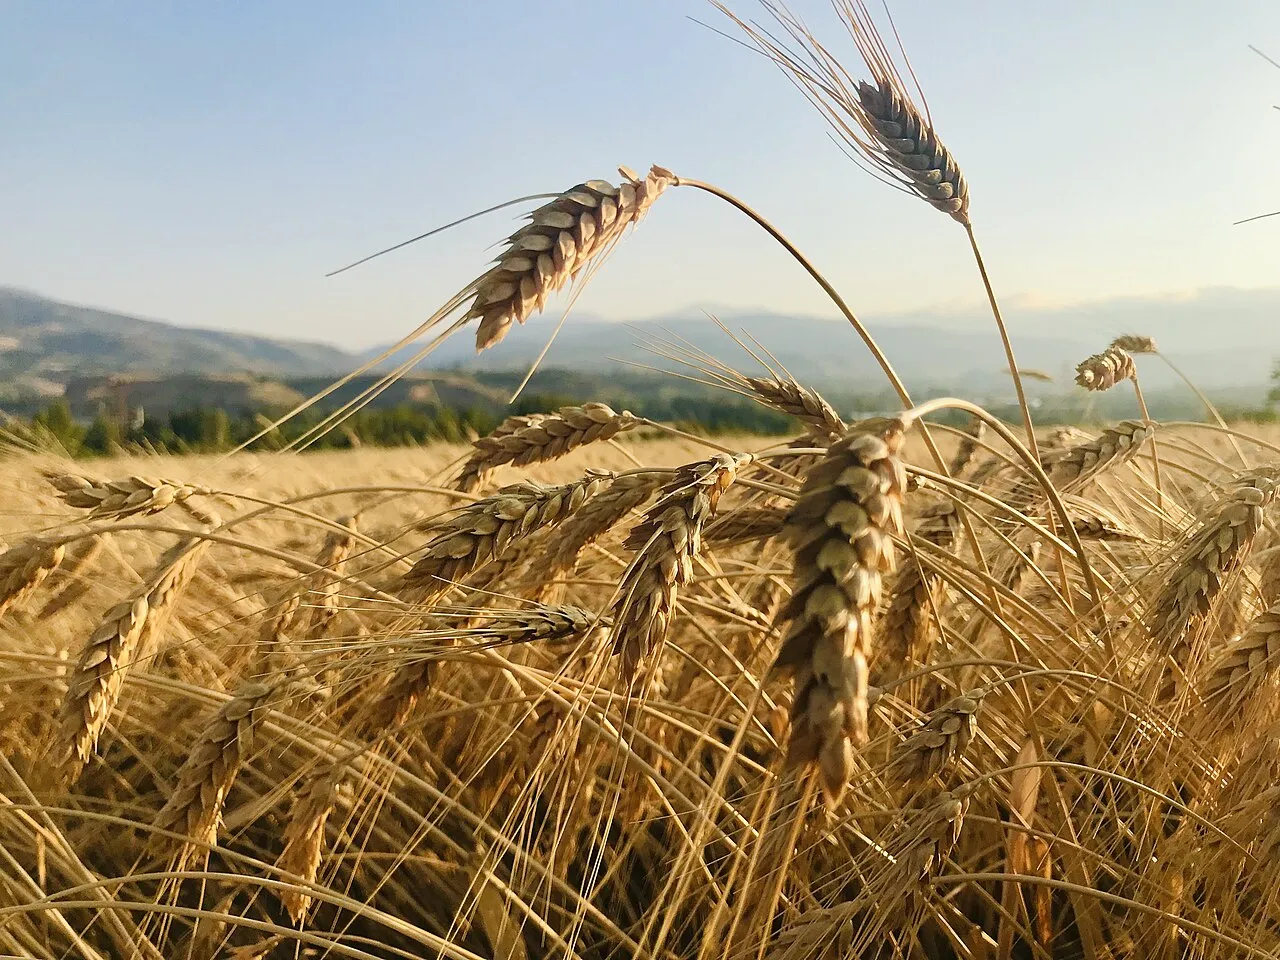
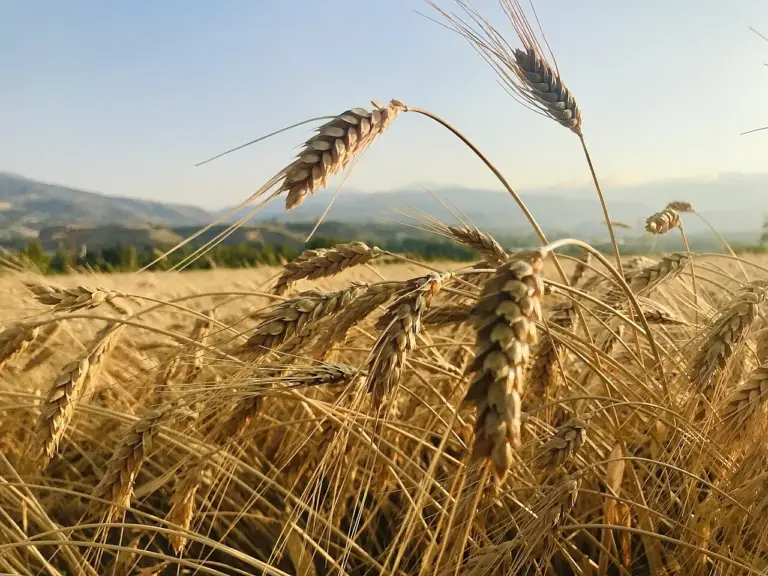
Öne çıkan fotoğraf: Sivas, Suşehri’ndeki buğday tarlası (2021). Maurice Flesier / Wikimedia Commons, CC BY-SA 4.0. Temsilî fotoğraf, sigortalı belirli bir parsele ait değildir.
Bilgi kontrol tarihi: 22 Ekim 2026. Ürün tarife ve kapsamı değişebilir; satın almada poliçe, ilgili yılın genel şartları ve TARSİM’in güncel resmî açıklaması esas alınmalıdır.
2026 TARSİM Kümes Hayvanları Hayat Sigortası: Kapsam, Prim Desteği ve Hasar Başvurusu
TARSİM Su Ürünleri Hayat Sigortası 2026: Balık Çiftliği Teminatları, Prim Desteği ve Hasar İhbarı
TARSİM Sera Sigortası 2026: Teminatlar, Prim ve 24 Saatlik Hasar İhbarı
TARSİM Büyükbaş Hayvan Sigortası 2026: Teminatlar, Yüzde 50-60 Destek ve Hasar İhbarı
TARSİM Arıcılık Sigortası 2026: Devlet Desteği, Kovan Teminatları ve Hasar İhbarı
TARSİM Bitkisel Ürün Sigortası 2026: Devlet Prim Desteği, Don, Dolu ve Hasar İhbarı
TARSİM Gelir Koruma Sigortası 2026: Buğday, Arpa ve Çavdarda Verim ile Fiyat Riski
Uçakta Bavul Kaybolursa Ne Yapılır? 2026 PIR Tutanağı, Havayolu ve Seyahat Sigortası
Sigorta Tahkim Hakem Kararına İtiraz 2026: 10 Gün, 35 Bin TL Sınırı ve Başvuru
Aviva ve insureMO, Norveç’te Otomatik Devreye Giren Seyahat Sigortasını Başlattı
Neptune Flood’un 2026 Üçüncü Çeyrek Geliri Yüzde 34 Artarak 59,6 Milyon Dolara Çıktı