SİGORTAWORLD • SÜREKLİ DEĞİŞEN İÇERİKLER
Dünya
Bruns: Katastrofi bonoları ile özel reasürans birbirini tamamlıyor
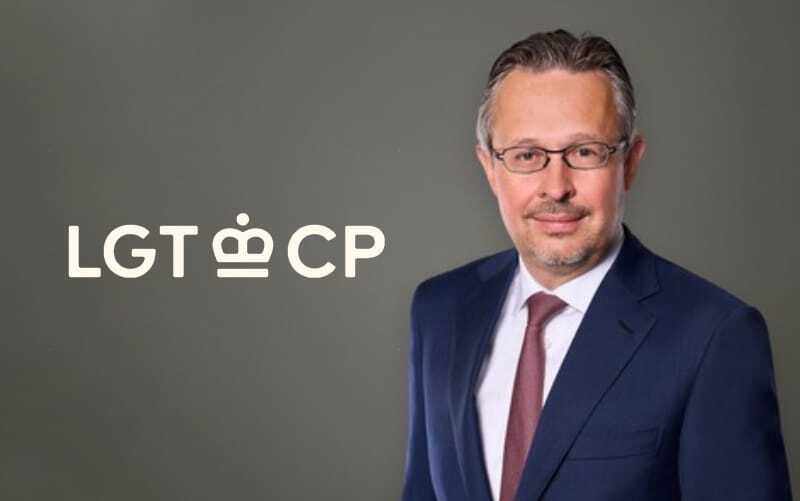
LGT ILS Partners Ortağı ve Portföy Yöneticisi Christian Bruns, kurumsal yatırımcıların katastrofi bonoları ile özel reasüransı rakip varlık sınıfları olarak görmemesi gerektiğini söyledi.
4 dk okuma
LGT ILS Partners Ortağı ve Portföy Yöneticisi Christian Bruns, katastrofi bonoları ile özel reasüransın güçlü yönlerinin birbirini tamamladığını ve birlikte kullanılmalarının daha çeşitlendirilmiş katastrofi riski portföyleri kurulmasına imkân verdiğini belirtti.
Bruns, 2026 Monte Carlo Rendez-Vous de Septembre reasürans sektörü etkinliği kapsamında Artemis’e verdiği röportajda, yatırımcıların iki aracı birleştirerek daha verimli bir risk-getiri profili oluşturabileceğini söyledi.
Şeffaflık ile düşük risk aynı anlama gelmiyor
Son dönemde sigortaya bağlı menkul kıymetlere yönelik sermaye girişlerinde katastrofi bonolarının ağırlık kazandığına değinen Bruns, bu araçların özel reasüransa kıyasla daha güvenli ve şeffaf olduğu yönünde bir algı bulunduğunu ifade etti.
Bruns, “Katastrofi bonolarının özel reasürans işlemlerinden daha az riskli ve daha şeffaf olduğu görüşü baskın. Halka açık şekilde pazarlanmaları, daha standart belgelere sahip olmaları ve ikincil piyasa kotasyonları aracılığıyla düzenli fiyat keşfi sunmaları, bu varlık sınıfının analizini, takibini ve yatırım komitelerine sunulmasını kolaylaştırıyor” dedi.
Bununla birlikte şeffaflığın daha düşük riskle karıştırılmaması gerektiğini belirten Bruns, yeni ihraç edilen katastrofi bonolarının ortalama risk düzeyi ile piyasadaki yoğunlaşma riskinin son yıllarda arttığını söyledi. Yapılandırma ekiplerinin bağlanma noktalarını aşağı çektiğini kaydeden Bruns, piyasanın temel maruziyeti olan ABD kasırgalarında sınırlı hasar faaliyeti görülen bir dönemden yararlandığını, yakın zamanda büyük kayıplar yaşanmamasının daha düşük riskin kanıtı sayılamayacağını ifade etti.
Özel reasürans daha geniş çeşitlendirme sağlıyor
Bruns’a göre katastrofi bonosu piyasası, büyümeye rağmen büyük ölçüde ABD’deki kasırga ve deprem risklerine odaklanmayı sürdürüyor. İhraççılar ve yapılar arasında çeşitlendirme yapılmasının, piyasanın önemli bölümünün aynı iki tehlikeye bağlı olduğu gerçeğini değiştirmediğini belirten Bruns, özel reasürans yatırımlarının daha geniş bir sigortacı, coğrafya ve yapı yelpazesine erişim sunduğunu söyledi.
Bu tür fırsatlara erişmek ve bunları yapılandırmak için LGT Capital Partners’ın reasürans şirketi Lumen Re gibi derecelendirilmiş bir yapının önem taşıdığını ifade eden Bruns, ABD kasırgalarının katastrofi riski yatırımlarında baskın bir unsur olmaya devam ettiğini, özel reasüransın sunduğu daha ayrıntılı çeşitlendirmeyle portföy verimliliğinin artırılabileceğini kaydetti.
Fiyat görünürlüğü ile bilgi derinliği ayrımı
Katastrofi bonolarının ikincil piyasa üzerinden daha yüksek fiyat görünürlüğü sunduğunu kabul eden Bruns, bunun genel olarak daha fazla şeffaflık anlamına gelmediğini söyledi. Özel reasürans işlemlerinin çoğunlukla sıkı gizlilik anlaşmaları kapsamında yürütüldüğünü belirten Bruns, bunun daha ayrıntılı veri paylaşımı içeren derin bir sigortalama diyaloğuna olanak tanıdığını ifade etti.
Bruns, yatırımcıların özel reasürans işlemlerinde ayrıntılı portföy bilgilerine, aktüeryal analizlere ve yönetim görüşmelerine erişebildiğini; bunların geniş çapta pazarlanan bir katastrofi bonosu işleminde nadiren sunulduğunu söyledi. Bazı sigortacıların, başvuru materyallerinin rakipler dâhil çok sayıda piyasa katılımcısına dağıtılması nedeniyle katastrofi bonosu piyasasına girmekte isteksiz olduğunu ve gizliliğin bazı sedan şirketler için belirleyici olmaya devam ettiğini ekledi.
Yıllık yenileme yeniden fiyatlamayı hızlandırıyor
İkincil piyasa işlemlerinin katastrofi bonosu yatırımcıları için geleneksel olarak likidite ve esneklik avantajı şeklinde sunulduğunu belirten Bruns, piyasanın giderek al ve tut yaklaşımına yöneldiğini söyledi. Saf katastrofi bonosu fonu yöneticilerinin, alternatifin atıl nakit tutmak olduğu durumlarda cazip pozisyonları satmak için sınırlı teşvike sahip olduğunu ifade etti.
Bruns, piyasada daha uzun vadeli işlemlere doğru belirgin bir değişim yaşandığını ve dört yıllık bonoların giderek standart hâle geldiğini belirtti. Sponsorların fiyatlamada döngüsel olarak düşük gördükleri seviyeleri sabitlemeye çalıştığını söyleyen Bruns, özel reasürans sözleşmelerinin çoğunun yıllık olarak yeniden müzakere edilmesi sayesinde piyasa koşulları değiştiğinde portföylerin daha hızlı fiyatlanabildiğini kaydetti.
2022’de varlıkların yeniden fiyatlanmasının, finansal piyasalardaki genel baskıların reasürans kapasitesini azaltıp oranlarda önemli artışlara yol açabileceğini gösterdiğini belirten Bruns, böyle bir ortamda uzun vadeli katastrofi bonosu tutan yatırımcıların düşük spreadlere bağlı kaldığını, özel reasürans portföylerinin ise iyileşen koşullardan daha hızlı yararlanabildiğini ifade etti.
Karmaşıklık, uygulama riski ve gizlilik
Bruns, katastrofi bonolarının yüksek sermaye girişleri çekmesine rağmen daha fazla sigortacının reasürans programlarını sermaye piyasalarına taşımamasında karmaşıklık, uygulama riski ve gizliliğin etkili olduğunu söyledi.
Katastrofi bonolarının geçmişte geleneksel reasüransa göre bir yenilik primi taşıdığını belirten Bruns, risk için rekabetin yoğunlaşması ve spreadlerin daralmasıyla bu primin büyük ölçüde ortadan kalktığını ifade etti. Maliyetin hâlâ bir unsur olduğunu ancak bunun artık risk fiyatlamasından çok yapılandırma ve uygulama giderleriyle ilgili bulunduğunu kaydetti.
Bruns, birçok sedan şirketin geleneksel reasürans plasmanlarının esnekliğine, uygulama hızına ve özel niteliğine önem vermeyi sürdürdüğünü söyledi. Geleneksel reasüransın çoğunlukla uzun vadeli ilişkilere dayanmasına karşılık katastrofi bonolarının işlem odaklı ve neredeyse anonim yapısının da birçok sedan şirket açısından önemli rol oynadığını belirtti.
Yatırımcıların iki varlık sınıfından birini seçmek yerine bunları birlikte değerlendirmesi gerektiğini vurgulayan Bruns, “Temel soru, katastrofi bonolarının mı yoksa özel reasüransın mı daha iyi olduğu değil; yatırımcıların en verimli risk-getiri profiline ulaşmak için ikisini nasıl birleştirebileceğidir” dedi.
Kaynak: Artemis
Munich Re, 2026 Net Kâr Hedefini 6,6 Milyar Avroya Yükseltti: Üçüncü Çeyrekte 1,7 Milyar Avro Kâr
GEICO ve Entegral, ABD’de Otomobil Hasar ve Onarım Süreçleri İçin İş Birliği Yaptı
Slingshot Insurance, Gömülü Sigorta Teknolojisi İçin 27 Milyon Dolar Yatırım Aldı
Chubb, Bermuda’da Varlıklı Müşterilere Yönelik Chubb Life Bermuda’yı Başlattı
Root Insurance, Wyoming’de Otomobil Sigortasına Başladı: ABD’de 38 Eyalete Ulaştı
Ategrity’nin 2026 Üçüncü Çeyrek Bileşik Oranı Yüzde 84,7’ye Geriledi
Munich Re, 2026 Net Kâr Hedefini 6,6 Milyar Avroya Yükseltti: Üçüncü Çeyrekte 1,7 Milyar Avro Kâr
GEICO ve Entegral, ABD’de Otomobil Hasar ve Onarım Süreçleri İçin İş Birliği Yaptı
Slingshot Insurance, Gömülü Sigorta Teknolojisi İçin 27 Milyon Dolar Yatırım Aldı
DASK Bahçe Duvarını ve İstinat Duvarını Karşılar mı? Deprem Hasarında Teminat Ayrımı
TARSİM Buzağı Kaybını Karşılar mı? Yavru Atma, Ölü Doğum ve Hayvan Sigortası